退職所得申告書の記入例|出さないと20%損する噂の真相【2026最新】
長年勤め上げた会社を退職する際、あるいは転職による中途退職の折、会社から手渡される書類のなかに「退職所得の受給に関する申告書(退職所得申告書)」があります。日頃目にする年末調整の書類とは書式が異なり、見慣れない専門用語が並ぶため、「書くのが面倒だ」「提出しなくても大差ないだろう」と後回しにしてしまう方が少なくありません。
しかし、この書類を提出しないまま放置すると、退職金から一律で20.42%もの高率な源泉徴収税が差し引かれ、手取り額が激減します。本来受けられるはずの手厚い非課税枠(退職所得控除)が適用されないまま支給されるためです。本稿では、損を未然に防ぐための正しい記入例や勤続年数の計算ルール、iDeCo(個人型確定拠出年金)との併用時の注意点まで、2026年の制度動向を踏まえて詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「退職所得の受給に関する申告書」を提出しないと、退職所得控除が適用されず一律20.42%が源泉徴収され手取りが激減する。
- 要点2:勤続年数の端数切り上げルールやiDeCo一時金の重複期間など、知っておくべき税金計算の仕組みと正確な記入手順を網羅。
- 要点3:万が一未提出のまま支給された場合でも、退職翌年の確定申告によって税金還付を受けることが可能。
【2026年最新】退職所得申告書の基本と「出さないと20%損する」噂の真相
ネット上のコミュニティやSNSで「退職所得申告書を出さないと約20%損をする」という投稿を目にして、半信半疑になっている方も多いのではないでしょうか。結論から申し上げますと、この噂は制度上の厳然たる事実です。
日本の税法において、退職金は長年の勤労に対する報奨や老後生活の原資としての性格を持つため、給与所得に比べて税負担が極めて軽くなるよう設計されています。具体的には、勤続年数に応じた「退職所得控除」を差し引いた後の金額をさらに2分の1にし、分離課税として低い税率を適用します。この優遇措置を受けるための公的な意思表示となるのが、正式名称「退職所得の受給に関する申告書(兼・退職所得申告書)」です。
もし退職日までにこの申告書を勤務先に提出しなかった場合、会社側は退職所得控除を適用せずに計算せざるを得ません。その結果、所得税法第201条第1項の規定に基づき、未提出時の源泉徴収税率20.42パーセント(復興特別所得税を含む)が一律で課税されます。
例えば、勤続20年で退職金1,000万円を受け取るケースを考えてみます。申告書を提出していれば、退職所得控除800万円が差し引かれ、課税対象は100万円(200万円×1/2)となり、所得税・住民税を合わせても数万円程度の負担で済みます。一方、申告書を未提出のままだと、1,000万円全額に対して20.42%が天引きされ、約204万円が差し引かれた約796万円しか口座に振り込まれません。
もちろん、差し引かれすぎた税金は後から確定申告による税金還付を受けることで取り戻せます。しかし、確定申告の手間が発生するうえ、還付されるまでの数カ月間、手元の資金繰りが圧迫されるリスクは避けられません。退職金の支給日前に確実に会社へ提出しておくことが鉄則です。
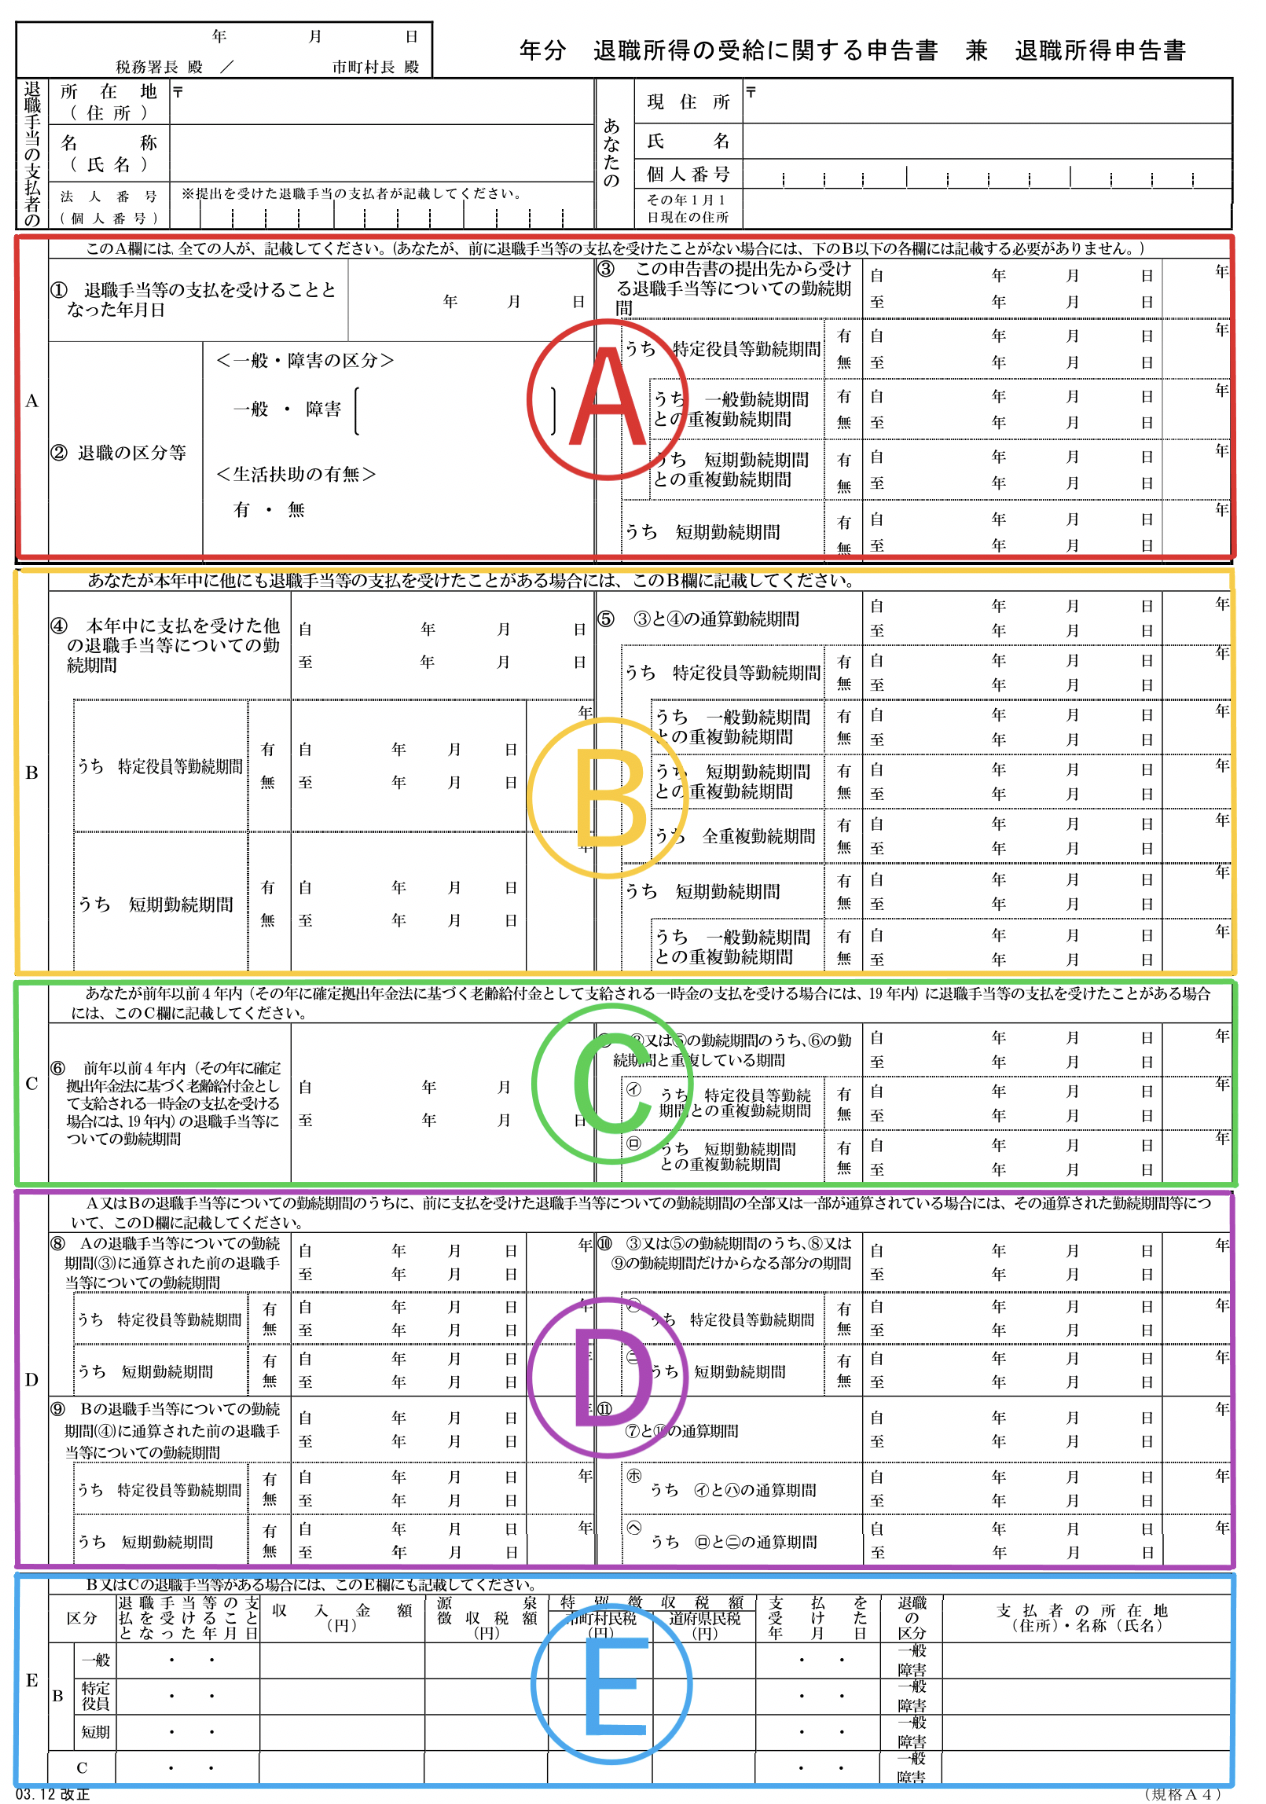
【図解・見本】退職所得申告書の書き方と項目別の記入例
書類の様式は国税庁様式ダウンロードページからPDFで入手できるほか、通常は勤務先の総務部や人事労務担当者から退職手続きパッケージの一部として手渡されます。用紙の上部・中央部・下部で記入者が分かれているため、従業員本人が記入すべきエリアを正確に把握しておく必要があります。
一般的な退職者(同一年内に他の退職金がないケース)の標準的な記入ステップは以下の通りです。
1. 提出先および受給者(本人)情報の記入
用紙の最上段には、税務署名、提出年月日、受給者本人の氏名・フリガナ・生年月日・現住所・マイナンバー(個人番号)を記入します。税務署名が不明な場合は空欄のままで構いません(勤務先側で所轄税務署を追記して処理します)。
2. 「あなたの氏名・退職手当等の支払を受ける者」欄の記入
中央の「A あなたの氏名・退職手当等の支払を受ける者」欄には、自身の氏名、住所、生年月日を再度記入します。
3. 「B 退職手当等の支払を受けることとなる理由」の選択
退職の理由に応じて該当する項目にチェックを入れます。 「1 自己都合退職」「2 定年退職」「3 整理統合・会社解散・倒産等による退職」「4 役員の任期満了」「5 心身の障害による退職」「6 死亡による退職」「7 その他」の中から選びます。病気やケガによる「障害退職」に該当する場合は、退職所得控除額に100万円が加算される特例があります。
4. 「C 勤続期間等の入力」および勤続年数の計算
就職年月日と退職年月日を記入し、勤続年数を算出します。ここで重要なのが勤続年数の端数切り上げルールです。
税法上、勤続期間の計算において1年未満の端数月日が生じた場合、たとえ1日でも端数があれば1年に切り上げてカウントします。例えば「10年と1日」勤務した場合の勤続年数は「11年」として計算します。この端数処理によって退職所得控除額が40万円または70万円上乗せされるため、切り捨ててしまわないよう十分な注意が必要です。
5. 他の退職手当や確定拠出年金の有無(D・E・F欄)
同一年内、あるいは前年以前に他の会社から退職金を受け取っていないか、確定拠出年金(iDeCoや企業型DC)の一時金を受給していないかを申告します。該当がない場合は「無」にチェックを入れます。過去4年以内(iDeCoの場合は過去19年以内)に他の退職金や一時金を受け取っている場合は、重複期間の調整が必要となるため、前職の「退職所得の源泉徴収票」を添付して提出します。
【徹底比較】提出有無でどれだけ手取りが変わるか?退職金シミュレーション
退職所得申告書を「提出した場合」と「未提出の場合」で、実際の支給時に差し引かれる税額と手取り額がどう変わるのか、客観的な数値データで比較します。
前提として、退職所得控除の計算方法は勤続年数によって次のように規定されています。
- 勤続年数20年以下:40万円 × 勤続年数(最低80万円)
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
以下は、異なる勤続年数と退職金額における手取り額の比較シミュレーションです。
| 条件(勤続年数・退職金額) | 退職所得控除額 | 申告書提出時の手取り概算 | 申告書【未提出】時の手取り |
|---|---|---|---|
| 勤続10年・退職金 300万円 (中途転職・キャリア採用層) | 400万円 (300万円全額非課税) | 約300万円 (税金ゼロ) | 約238.7万円 (税引額:約61.3万円) |
| 勤続20年・退職金 1,000万円 (中堅退職・早期退職優遇) | 800万円 (課税対象:100万円) | 約985万円 (税引額:約15万円) | 約795.8万円 (税引額:約204.2万円) |
| 勤続30年・退職金 2,000万円 (定年退職モデルケース) | 1,500万円 (課税対象:250万円) | 約1,942万円 (税引額:約58万円) | 約1,591.6万円 (税引額:約408.4万円) |
この退職金の手取り額シミュレーションが示す通り、未提出の場合は勤続年数に応じた控除が一切考慮されません。勤続30年で2,000万円を受け取る場合、申告書を出すだけで約350万円もの手取り差が一時的に発生します。確定申告で戻る見込みがあるとはいえ、退職直後の生活設計や資産運用に大きな狂いが生じることは明白です。
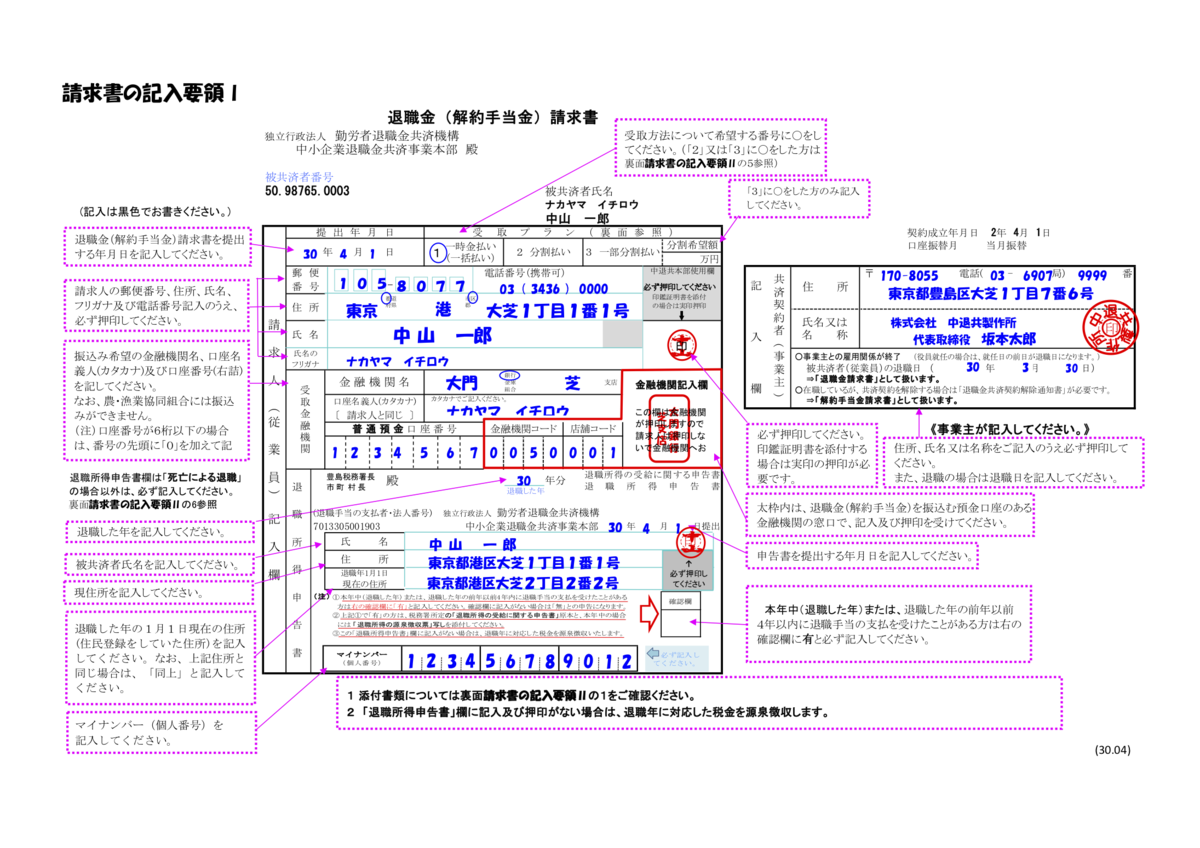
【実態検証】iDeCo一時金併用や中途退職で陥る現場の落とし穴
退職所得申告書の手続きにおいて、現場で最も相談やトラブルが多いのが「iDeCo(個人型確定拠出年金)や企業型DCの一時金受給」と「転職・中途退職」が絡むケースです。
iDeCo一時金との受給時期による「5年・20年ルール」
近年、資産形成の手段としてiDeCoを活用する人が急増していますが、退職金とiDeCo一時金を両方受け取る際にはiDeCo一時金の重複期間に関する税制ルールの理解が欠かせません。
会社の退職金とiDeCo一時金を同じ年(同一年)に受け取る場合、勤続期間とiDeCo加入期間が重なっている部分は控除額が重複して適用されないよう調整計算が行われます。この際、退職所得申告書の「D 前年以前に退職手当等を受け取ったことがある場合」や「E 確定拠出年金の一時金を受け取っている場合」への記載と、年金運用会社から送られてくる源泉徴収票の提出が必須となります。
また、iDeCoを先に受け取ってから会社の退職金を受け取る場合、その間隔が5年以内(退職金が先の場合は前年以前19年以内)であると、控除枠の調整対象になります。申告書への記載漏れがあると、税務署からの後日是正通知や追徴課税の対象になりかねないため、過去の受取履歴は正確に申告しなければなりません。
転職・中途退職時の手続き詳細と源泉徴収票の保管
定年退職に限らず、転職・中途退職時の手続き詳細においても申告書の扱いは同様です。自己都合退職で退職金が数十万円程度であっても、申告書を出さなければ20.42%が差し引かれます。
退職手当の支給後、会社から交付される退職所得の源泉徴収票は大切に保管してください。この書類は、申告書を出し忘れて確定申告を行う際の添付書類として使われるほか、同一年内に再就職先から別の退職金を受け取る際の通算手続きにも使用します。
役員退職慰労金の申告方法と特定役員退職手当
役員を退任して受け取る役員退職慰労金の申告方法についても基本的な様式は同じですが、税制上の優遇幅に制限があります。役員としての勤続年数が5年以下の場合(特定役員退職手当)は、退職所得控除を差し引いた後の「2分の1課税」ルールが適用されず、全額が課税対象となります。役員と従業員双方の期間がある場合は、勤続期間を按分して記載する複雑な計算を要するため、所轄税務署や顧問税理士への事前確認が推奨されます。
【2026年最新動向】退職金課税の見直し議論と知っておくべき盲点
税制調査会等において長年議論が続いている「退職所得控除の見直し」について、2026年現在の動向を押さえておくことは、これからのキャリア形成や退職時期の判断において不可欠です。
現行制度では、勤続20年を超えると1年あたりの控除額が40万円から70万円へ拡大します。この仕組みが「長期勤続を過度に優遇し、労働移動の円滑化を阻害している」との指摘を受け、勤続年数に関わらず一律40万円に平準化する案などが議論されてきました。2026年最新の税制改正動向においても、雇用の流動化と公平な税制のバランスを巡る法改正の審議が注視されています。
現時点ですぐに控除額が縮小されるわけではありませんが、税制は常に変化します。退職を迎えるタイミングでの最新法令を確認し、不利益を被らないよう情報収集を怠らない姿勢が求められます。
会社への提出期限と提出先のルール
退職所得申告書の手続きにおいて最も重要な実務ルールは、会社への提出期限と提出先です。 提出先は「退職金を支払う勤務先(総務・人事労務窓口)」であり、税務署へ本人が直接提出する書類ではありません(会社側が保管義務を負います)。
提出期限は厳密には「退職手当等の支払を受ける日の前日」までです。しかし、企業の給与・退職金計算締切日の関係上、退職日の2週間〜1カ月前までに提出を求められるのが一般的です。退職直前は業務の引き継ぎや挨拶回りで多忙を極めるため、書類を受け取ったら速やかに記入して提出を済ませておくことが最大の自衛策です。

【プロの結論】手続きで後悔しないための判断基準と行動指針
退職所得申告書は、記入項目自体はA4用紙1枚程度であり、一般的な退職であれば10分程度で記入が完了するシンプルな書類です。それにもかかわらず、手続きを怠った場合の金銭的・時間的デメリットは極めて甚大です。
申告書作成時に特に注意を払うべき人の条件
- 同一年内または過去4年以内に前職の退職金を受け取っている人:前職分の源泉徴収票を用意し、合算申告の手続きが必要です。
- iDeCoや企業型DCの一時金をすでに受け取っている(または同時受給する)人:重複期間の控除調整が必要となるため、受給通知書等の手元確認が必須です。
- 退職理由が病気・ケガによる障害退職である人:障害者手帳の有無等に関わらず、障害退職の特例加算(100万円)を受けるための記入漏れに注意してください。
もし会社から書類が案内されない場合は、担当部署に「退職所得申告書の提出手続きはどうなっていますか?」と自ら確認してください。自らの権利を守り、長年の汗の結晶である退職金を満額正しく受け取るための確実な第一歩となります。
【退職 所得 申告 書 記入 例】に関するよくある質問(FAQ)
Q1:退職所得申告書はどこで手に入りますか?国税庁のウェブサイトからダウンロードできますか?
A1:はい、国税庁の公式ウェブサイト(「退職所得の受給に関する申告(退職所得申告)」ページ)から最新のPDF様式を無料でダウンロード・印刷できます。ただし、通常は退職予定先の会社が用意して配布するため、まずは勤務先の人事・労務担当部署に確認することをおすすめします。
Q2:申告書を出し忘れ、20.42%引かれて振り込まれました。税金はもう戻ってきませんか?
A2:いいえ、税金を取り戻すことができます。退職の翌年2月16日〜3月15日の確定申告期間(還付申告であれば翌年1月1日以降5年間可能)に、会社から交付された「退職所得の源泉徴収票」を添えて確定申告を行えば、退職所得控除を適用した正しい税額で再計算され、払いすぎた差額が指定口座に還付されます。
Q3:パートやアルバイト、契約社員の中途退職でも提出が必要ですか?
A3:雇用形態に関係なく、会社から「退職金(退職手当)」が支給される場合は提出が必要です。支給額が少額であっても、申告書を出さなければ一律20.42%が源泉徴収されてしまいます。
まとめ:手続きの一手間で手取りを守る賢い退職後のマネープラン
退職所得申告書は、長年培ったキャリアの節目において、正当な税制上の優遇措置を享受するための必須手続きです。書類の記入そのものは決して難解なものではなく、就職・退職年月日や退職理由を正確に記載し、勤務先の窓口へ期日内に届けるだけで完了します。
「手続きを後回しにして20%以上の一時天引きを受ける」「後から面倒な確定申告に追われる」といった事態を避けるためにも、退職手続きの案内が届き次第、速やかに記入・提出を行いましょう。確実な手続きを通じて手取り資金を守り、充実したネクストキャリアやセカンドライフの第一歩を踏み出してください。 (出典: 退職 所得 申告 書 記入 例(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。