医療費控除で診療明細書は使える?領収書紛失時の対処法と提出ルール
確定申告のシーズンを迎えるたびに、多くの納税者が直面するのが手元に残った医療関係書類の山です。「うっかり領収書を捨ててしまったが、手元にある診療明細書で代用できるのか」「そもそも確定申告書に添付して提出する必要があるのか」という切実な疑問が、毎年税務署の窓口やネット上のコミュニティに溢れかえります。
税制改正や行政手続きのデジタル化が進んだ現在、書類の取り扱いルールを誤解していると、本来受けられるはずの還付金を取りこぼしたり、税務署からの照会によって追徴課税のリスクを抱えたりすることになりかねません。診療明細書が持つ法的な効力、領収書を紛失した際のリカバリー手順、そして損をしないための最新申告ルートを徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:診療明細書は「支払った事実」を直接証明する領収書の完全な代用にはならないものの、申告書作成時の正確な金額確認や紛失時の有力な補完資料として機能する。
- 要点2:確定申告時に領収書の提出自体は不要となったが、自宅で原則5年間の原本保管義務が課されており、税務署からの提示要請に備える必要がある。
- 要点3:マイナポータル連携や医療費通知を活用すれば集計・保管の手間を大幅に削減でき、紛失リスクを回避しながら正確な還付金を受け取ることが可能。
【核心検証】領収書紛失時に診療明細書は使えるのか?「医療費控除の明細書」との決定的な違い
確定申告で医療費控除を適用する際、最も多い勘違いが「診療明細書」と「領収書」、そして国税庁が指定する「医療費控除の明細書」の混同です。手元にある診療明細書をそのまま税務署へ持ち込んでも、医療費控除の直接的な支払証明としては原則として認められません。
診療明細書と領収書の違いは、その文書が果たす法的な役割にあります。診療明細書(診療報酬明細が記載されたレシート状のもの)は、どのような検査・投薬・処置が行われたかという「医療行為の内訳」を患者に示す書類です。これに対して領収書は、その医療費を「実際に患者が医療機関に支払った事実」を法的に証明する金銭受取書です。医療費控除は「実際に支払った医療費」を対象とする所得控除であるため、税法上の原本として求められるのは領収書となります。
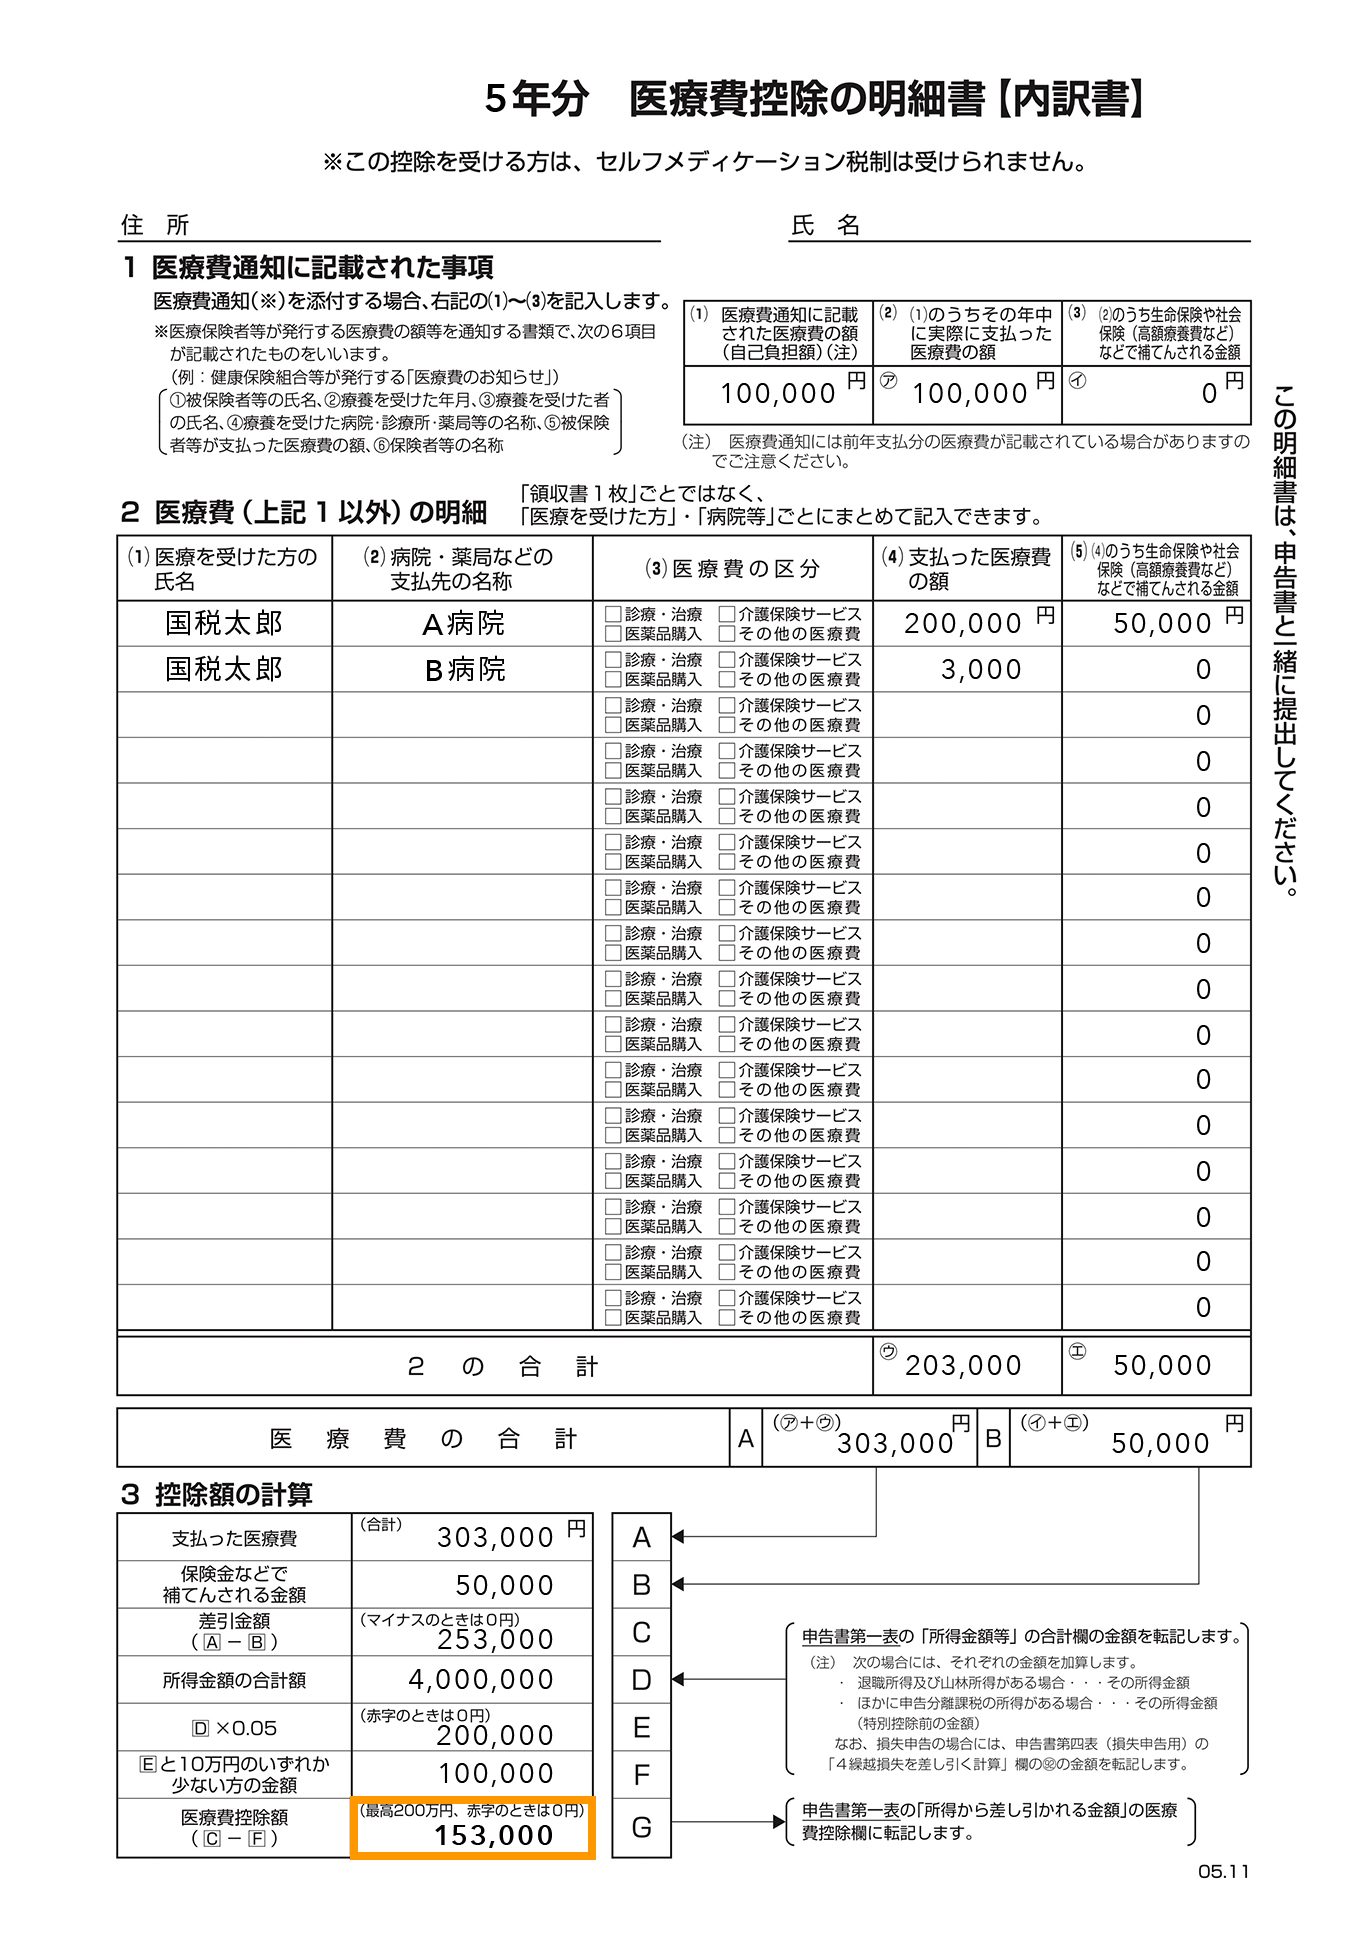
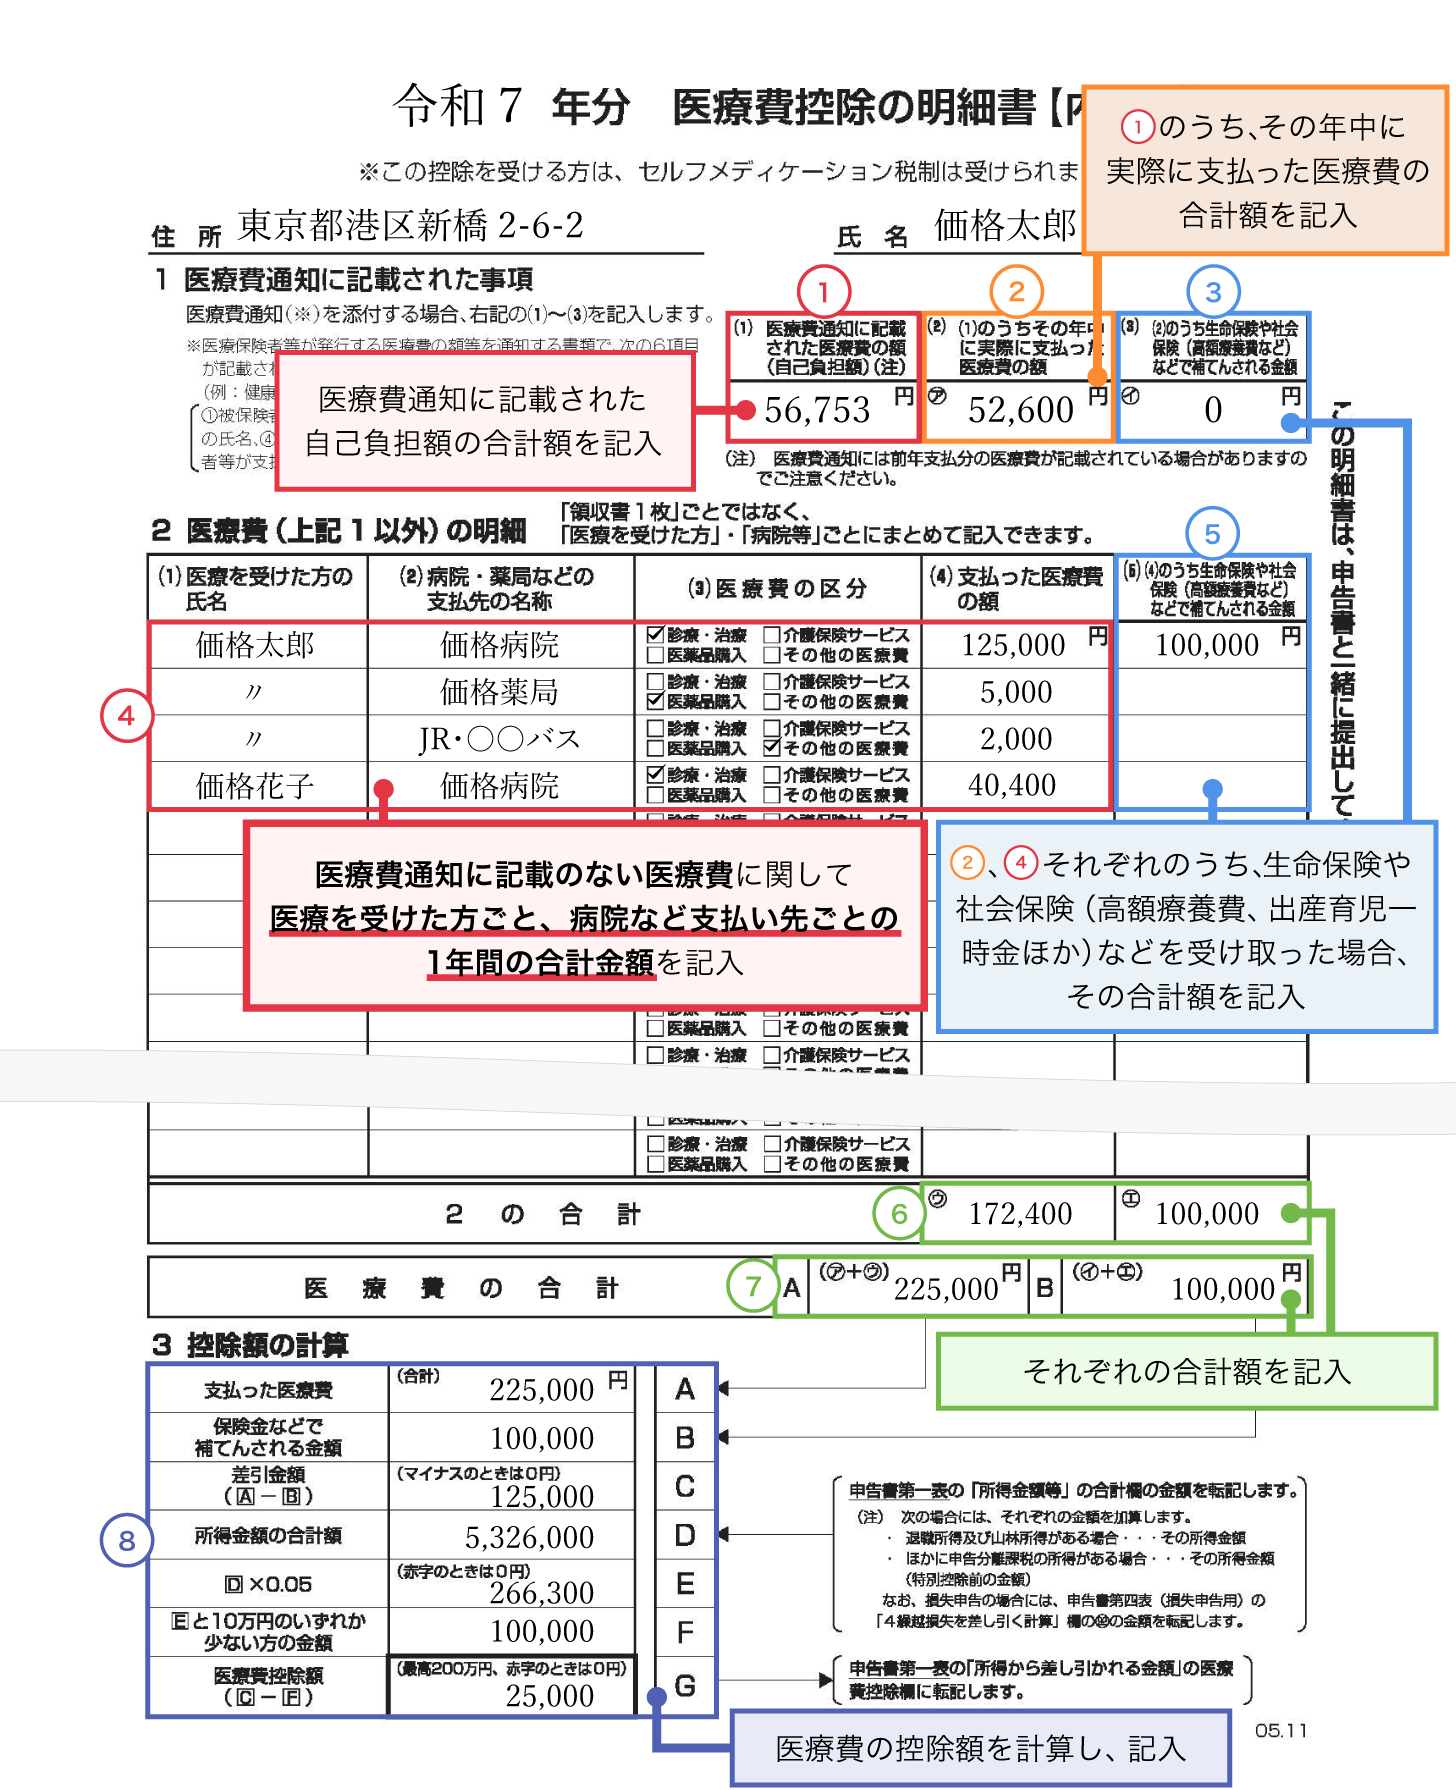
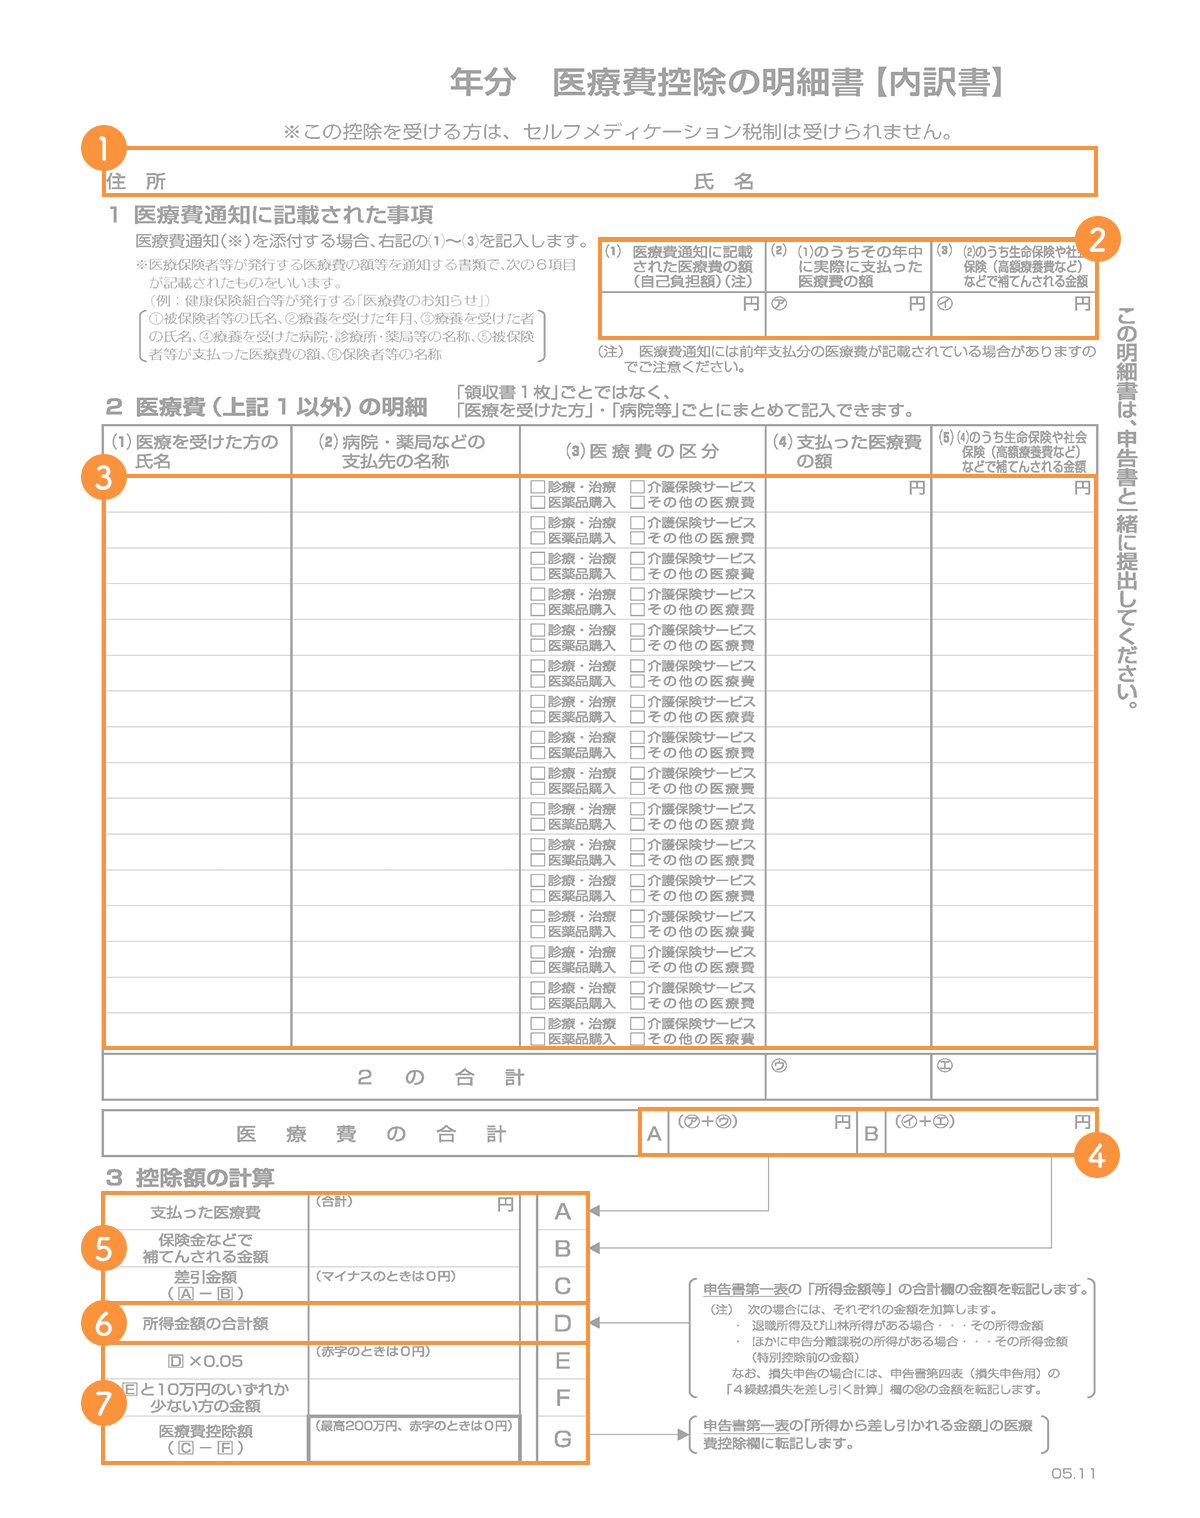
一方で、確定申告書に添付する「医療費控除の明細書」は、これら医療機関が発行する書類とは異なり、国税庁が定めた集計用フォーマットです。領収書を1枚ずつ提出する代わりに、医療機関名や支払額をまとめて記載する公式書類を指します。
万が一領収書を紛失して診療明細書しか手元にない場合でも、決して諦める必要はありません。診療明細書には診療日、医療機関名、保険点数、一部負担金の計算根拠が記載されているため、国税庁医療費控除明細書様式へ正確な数値を転記するための基礎データとして極めて有効です。さらに、後述する医療費通知や通帳の出金履歴、クレジットカード明細などと組み合わせることで、支払いの事実を税務署に説明する強力な補完資料になります。
【徹底比較】確定申告で扱う「医療関連書類」の役割と法的位置づけ
確定申告に関わる医療書類は名称が似通っており、納税者の混乱を招く要因になっています。それぞれの書類が持つ法的効力、確定申告時の提出要否、保管期限を整理したのが下表です。
| 書類の名称 | 主な記載内容と発行元 | 確定申告時の提出 | 自宅での保管義務 |
|---|---|---|---|
| 医療費の領収書 | 支払日、受取金額、医療機関の受領印(病院・薬局が発行) | 提出不要(添付義務なし) | 原則5年間の原本保管が必須 |
| 診療明細書 | 処置内容、投薬名、保険点数の内訳(病院・薬局が発行) | 提出不要 | 法定保管義務はないが領収書紛失時の裏付けとして推奨 |
| 医療費控除の明細書 | 受診者名、病院名、支払金額の合計(申告者が作成) | 提出必須(紙またはe-Taxデータ) | 申告書控とともに保管 |
| 医療費通知(医療費のお知らせ) | 診療年月、受診者、病院名、窓口負担相当額(健康保険組合等が発行) | 明細書の代わりに添付可能(原本) | 記載された分の領収書は保管不要 |
平成29年(2017年)分の確定申告以降、医療費控除領収書添付不要ルールが完全定着したため、申告書を税務署に送る際に領収書を同封する必要はありません。しかし、この制度改正は「領収書を捨ててよい」という意味では一切なく、事後調査に備えて自宅で医療費控除5年間保管義務が課せられている点に注意が必要です。
【実態検証】利用者の生の声と領収書紛失時の現場リカバリー策
SNSや大手Q&Aサイトを調査すると、「年末の大掃除で領収書を誤って破棄してしまった」「通院回数が多すぎて一部の領収書が見当たらない」という声が毎年数多く投稿されています。実際に領収書を紛失した場合、納税者はどのように対処すべきなのでしょうか。
まず検討されるのが「病院窓口での再発行」です。しかし、医療機関の事務現場において領収書の再発行は原則不可とされているケースが大半を占めます。領収書の多重発行による不正経理や詐欺を防ぐためです。一方で、「領収証明書」や「支払証明書」といった代替書類であれば、1通あたり数百円から数千円程度の手数料を支払うことで発行してくれる医療機関が多く存在します。
医療費控除領収書紛失時の対処法として有効な実務的アプローチは以下の3段階です。
第一に、健康保険組合から送付される「医療費通知」を取り寄せるか、マイナポータルで自身の医療費データを確認することです。公的な医療保険データに受診履歴が反映されていれば、その金額をそのまま医療費控除の計算に利用でき、該当分の領収書原本の保管義務も免除されます。
第二に、病院や調剤薬局に「支払証明書」の発行可否を問い合わせることです。年間で数十万円規模の高額な医療費がかかっていた場合、手数料を支払ってでも支払証明書を取得しておく方が、税務調査時の安全性を高める上で賢明な判断となります。
第三に、診療明細書、クレジットカードの利用明細、銀行口座の引き落とし履歴、通院記録(家計簿やカレンダーの記録)をセットで突き合わせることです。複数の状況証拠をそろえておくことで、税務署からの照会に対しても支払いの事実を論理的・整合的に説明することが可能になります。
一般に知られていない盲点とネットの誤解|対象外費用の混入リスク
「医療費通知や診療明細書に載っている金額は、すべて控除対象になる」と思い込んでいる人が少なくありませんが、これは税務調査で否認される典型的なパターンです。
税法上の医療費控除は、「医師または歯科医師による診療・治療の対価」や「治療に必要な医薬品の購入費」に限定されています。予防目的や本人の都合による支出は、たとえ病院の窓口で支払ったものであっても控除の対象外となります。
医療費控除対象外費用まとめとして特に注意すべき項目は以下の通りです。
・美容整形・審美歯科:見た目を整えるためのホワイトニングや歯列矯正(※発育段階の不正咬合治療など医学的必要性がある場合を除く)。
・健康診断・人間ドック費用:異常が見つからず治療に至らなかった場合(※重大な疾患が発見され、引き続き治療を行った場合は控除対象)。
・予防接種費用:インフルエンザワクチンや各種感染症予防接種。
・入院時の自己都合費用:差額ベッド代(個室料)、テレビカード代、パジャマレンタル代、身の回り品の購入費。
・通院のための自家用車関連費:ガソリン代、駐車場代、高速道路料金(※公共交通機関の運賃や、緊急時のタクシー代は対象)。
・自己都合によるサプリメント・健康食品代:疲労回復や体力増進目的で購入したビタミン剤など。
確定申告で提出した医療費控除の明細書の内容について、税務署から電話や文書で「領収書の提示」を求められる時期は、申告から1年〜2年後になることも珍しくありません。「添付不要だからバレないだろう」と安易に対象外費用を計上していると、5年間の保管義務期間内に税務調査が入り、過少申告加算税や延滞税が課されることになります。
【2026年最新】e-Taxとマイナポータル連携によるスマート申告手順と還付金計算
医療費控除の手続きは、国税電子申告・納税システム(e-Tax)とマイナポータルの連携により劇的な進化を遂げています。以前のように膨大な領収書を机いっぱいに広げて電卓を叩く必要はなくなりました。
e-Tax医療費控除最新手順の基本は、マイナポータル医療費控除連携を活用することです。マイナポータルと連携を設定しておけば、1年間に窓口で支払った保険診療の自己負担額データが一括で取得され、確定申告書等作成コーナーの「医療費控除の明細書」欄へ自動入力されます。この連携を利用した部分については、領収書の保管義務そのものが免除されるという大きなメリットがあります。
ただし、マイナポータル連携にも「反映のタイムラグ」という注意点が存在します。当年12月診療分のデータは翌年2月上旬〜中旬頃に反映されるスケジュールとなっているため、1月中に早期申告を行いたい場合は、12月分のみ領収書や診療明細書をもとに手入力する必要があります。
また、気になる医療費控除還付金計算方法は以下の計算式に基づきます。
【医療費控除額の計算式】
(実際に支払った医療費の合計額 - 保険金等で補填された金額) - 10万円(※総所得金額等が200万円未満の場合は総所得金額等の5%)= 医療費控除額(上限200万円)
この控除額そのものが手元に戻ってくるわけではありません。還付される金額は、「医療費控除額 × 申告者の所得税率(5%〜45%)」です。例えば、課税所得400万円(所得税率20%)の人が医療費控除額15万円を申告した場合、所得税の還付金は約3万円(復興特別所得税を除く)となり、さらに翌年度の住民税も約1万5,000円(税率一律10%分)軽減されます。
【プロの結論】税務トラブルを防ぐ行動基準とおすすめできる人・慎重になるべき人の判断基準
税務手続きにおける最大の基本は「客観的な証拠に基づく申告」です。医療費控除をめぐる判断において、どのような申告ルートを選択すべきか、編集部として明確な判断基準を提示します。
マイナポータル連携・デジタル申告を最優先で選ぶべき人
・日常的な通院が保険診療中心であり、自由診療の利用がほとんどない人
・領収書やレシートの紙管理が苦手で、紛失のリスクを極力排除したい人
・平日に税務署の窓口へ行く時間が取れず、スマートフォンで申告を完結させたい人
公的保険データの自動取り込みを活用することで、領収書の5年間保存義務から解放され、入力ミスや税務調査リスクを最小限に抑えることができます。
手入力・紙の領収書精査を徹底的に行うべき人(慎重派)
・高額な自費治療(インプラント、不妊治療の保険外適用分、医学的理由による歯列矯正など)を受けた人
・ドラッグストアで治療用医薬品(風邪薬や鎮痛剤)を多額に購入した人
・通院に伴う公共交通機関の交通費が年間で多額に発生している人
保険適用外の支出や市販薬、通院交通費はマイナポータルに自動反映されません。これらは手元にある領収書や診療明細書、家計簿メモをもとに「医療費控除の明細書書き方」に従って正確に自力入力し、該当する領収書原本を封筒やファイルにまとめて5年間厳重に保管する必要があります。
領収書を一部紛失してしまった場合でも、診療明細書や医療費通知をかき集め、整合性のある明細書を作成して申告に臨むことが、納税者の正当な権利を守る確実な防衛策となります。
【医療費控除と診療明細書】に関するよくある質問(FAQ)
Q1:領収書を紛失し、診療明細書しかありません。確定申告書に診療明細書のコピーを貼って提出すれば控除は認められますか?
A1:確定申告書への書類添付自体は原則不要ですが、診療明細書は「支払いの事実」を直接証明する領収書とは法的に異なります。診療明細書をもとに「医療費控除の明細書」に金額を正しく記入して申告することは可能ですが、後日税務署から領収書の提示を求められた場合に備え、医療費通知や銀行・クレジットカードの出金履歴などを併せて保管しておく必要があります。
Q2:通院のためにかかった電車代やバス代には領収書がありませんが、医療費控除に含めても大丈夫ですか?
A2:公共交通機関の運賃など領収書が発行されない費用については、利用日、利用区間(乗車駅・降車駅)、運賃、通院目的(受診した病院名)をエクセルやノート、家計簿に記録しておけば医療費控除の対象として認められます。自家用車のガソリン代や駐車場代は対象外となるため混同しないよう注意してください。
Q3:ドラッグストアで購入した風邪薬のレシートを紛失しました。カード明細だけで医療費控除を申請できますか?
A3:クレジットカード明細だけでは「購入した商品が治療用医薬品であるかどうか」が税務署側で判別できないため、控除対象として認められない可能性が極めて高いです。薬局やドラッグストアのレシートには具体的な医薬品名(セルフメディケーション税制対象マークなど)が印字されているため、薬の購入レシートは紛失しないよう必ず原本を保管してください。
まとめ:最新デジタルツールを駆使して確実な還付と安心を手に入れる
医療費控除における診療明細書は、領収書そのものの完全な代用にはならないものの、申告書作成時の正確な根拠資料として、また領収書紛失時の支払事実を裏付ける重要なピースとして極めて高い価値を持っています。
2026年現在の税務環境では、マイナポータル連携を活用することで、書類紛失のリスクを根本から遮断し、領収書保管の手間を大幅に軽減することが可能です。自費診療や市販薬などの連携対象外費用については、診療明細書や領収書をしっかり突合し、ルールに沿った明細書を作成することが求められます。
正しい知識を持ち、利用可能な公的データと手元の書類を適切に組み合わせることで、無用な税務リスクを避けながら、納めすぎた税金の還付を確実に受け取りましょう。 (出典: 医療 費 控除 診療 明細 書(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。