東京海上日動の地震保険|年末調整の書き方と控除証明書の見方完全ガイド
年末調整の季節になると、手元に届く「給与所得者の保険料控除申告書」と保険会社からの各種控除証明書を前に、記入方法で頭を抱える方が少なくありません。特に東京海上日動火災保険で「トータルアシスト住まいの保険」をはじめとする火災保険・地震保険を契約している場合、送られてきたハガキのどの数値を書き写せばよいのか、旧長期損害保険との区別にどう対応すべきか迷うケースが目立ちます。
地震保険料控除は、所得税で最高5万円、住民税で最高2万5,000円の所得控除が受けられる重要な節税枠です。2026年現在の最新税制およびデジタル手続き(マイナポータル連携・電子交付)を踏まえ、書類の正しい転記方法から控除額の計算ロジック、名義や発送時期に関する注意点まで、現場目線で分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:東京海上日動の証明書に記載された「地震保険料控除対象額」のみを申告書の「地震保険料控除」欄に正確に転記する(火災保険料部分は対象外)。
- 要点2:平成18年以前の契約等に残る「旧長期損害保険」と現行の「地震保険」では控除計算・上限額が異なるため、区分選択のミスに注意が必要。
- 要点3:証明書の紛失時は「お客様マイページ」から即時PDF・電子データ再発行が可能であり、マイナポータル連携による自動入力も普及している。
【2026年最新】東京海上日動の地震保険料控除証明書の見方と申告書の記入例
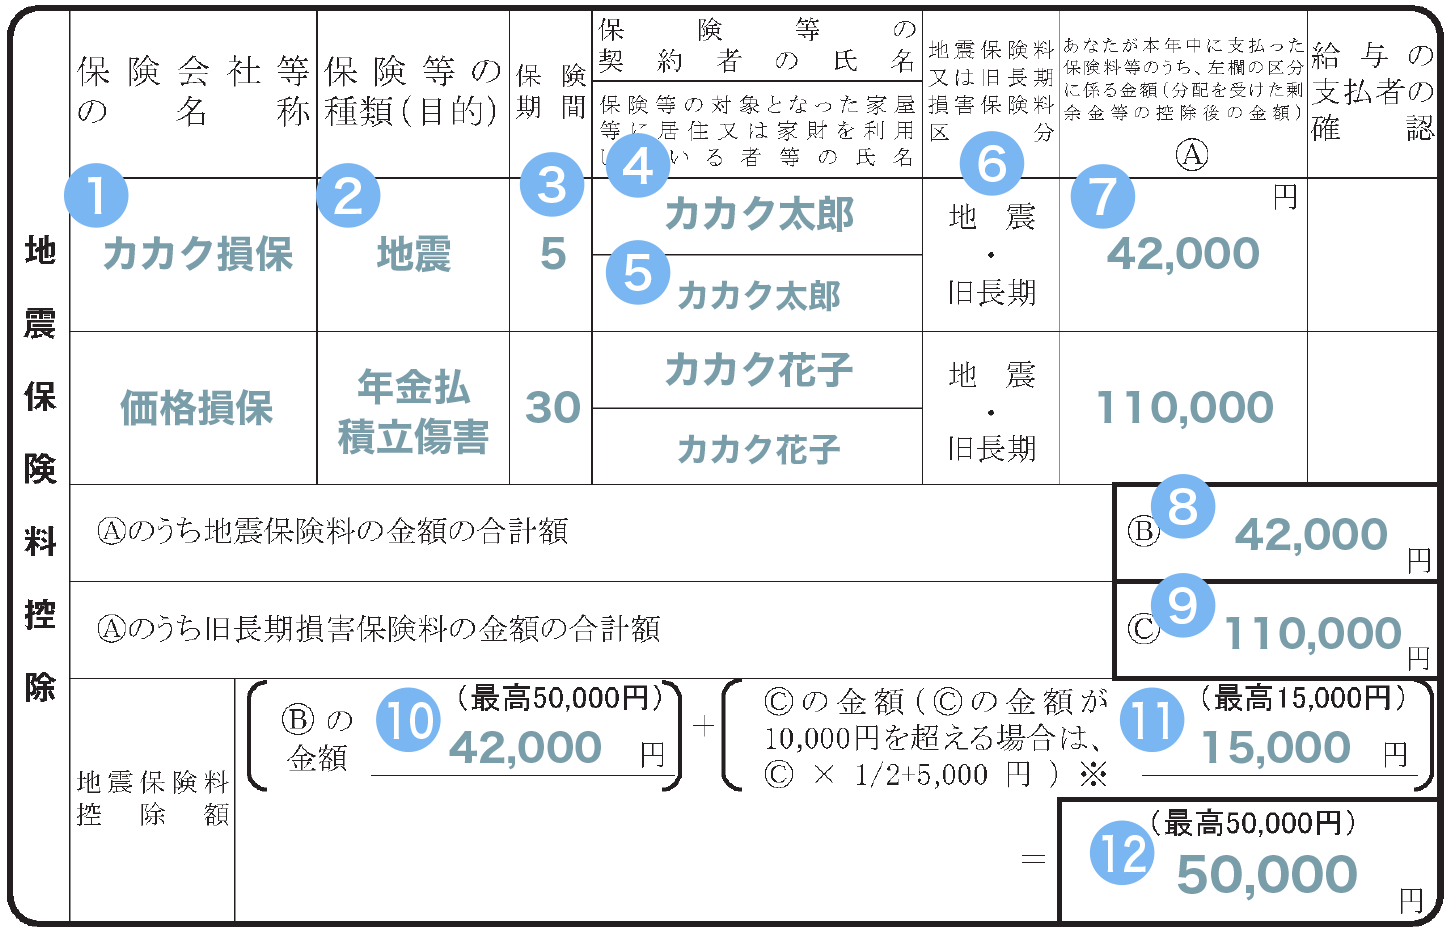
年末調整で提出する「給与所得者の保険料控除申告書」において、地震保険料を記入するエリアは用紙右側中央付近に位置する「地震保険料控除」欄です。手元にある東京海上日動の「地震保険料控除証明書(ハガキまたはWeb発行のPDF・XMLデータ)」を参照しながら、1項目ずつ正確に転記していきます。
国税庁の様式に基づき、記入すべき欄と東京海上日動の証明書における該当箇所は次のように対応しています。
① 保険会社等の名称:
「東京海上日動火災保険株式会社」または「東京海上日動」と記入します。
② 保険等の種類(目的):
ご自身が加入している主契約のペットネームや種目を記入します。代表的な商品では「トータルアシスト住まいの保険」「住まいの保険」「超保険」などと記載します。保険の目的には「家屋」または「家財」と書き添えるとより丁寧です。
③ 保険期間又は共済期間:
証明書に記載されている保険の始期と終期をそのまま記入します(例:令和5年4月1日~令和10年4月1日、あるいは5年間など)。
④ 保険等の契約者の氏名:
保険契約者の氏名を記入します。契約者が配偶者であっても、実際に保険料を支払っているのが申告者本人であれば控除対象になります。
⑤ 家屋等の利用者の氏名・続柄:
保険の対象となっている建物や家財を利用(居住)している方の氏名と、申告者から見た続柄(「本人」「妻」「子」など)を記載します。
⑥ 保険区分(地震・旧長期):
証明書に印字されている区分を確認し、「地震」にチェック(または〇)を付けます。平成18年12月31日以前に締結した特定の長期損害保険の場合は「旧長期」となりますが、現在新規加入できるものはすべて「地震」区分です。
⑦ あなたが本年中に支払った保険料等の金額(控除対象額):
ここが最も間違いの多い項目です。火災保険全体の年間払込額ではなく、証明書に太字等で記載されている「地震保険料控除対象額(本年適用保険料)」の数値を転記します。
地震保険と旧長期損害保険の違い|控除額の計算方法と上限額ルール
税法上の損害保険料控除は平成18年(2006年)の税制改正で廃止され、平成19年(2007年)から現在の「地震保険料控除」へと改組されました。その際、経過措置として残されたのが「旧長期損害保険料控除」です。
東京海上日動の長期契約を2006年以前から継続している場合などを除き、大半の契約は「地震保険料」に該当しますが、両者では控除額の計算ロジックおよび上限額が大きく異なります。
| 項目・区分 | 詳細・数値データ | 控除額の計算式(所得税) | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 地震保険料 | 所得税:最高50,000円 住民税:最高25,000円 | 支払額が5万円以下:全額控除 支払額が5万円超:一律50,000円 | 年間払込額がそのまま控除額(上限5万円)となる明快な設計。実務上最も適用件数が多い区分。 |
| 旧長期損害保険料 | 所得税:最高15,000円 住民税:最高10,000円 | 1万円以下:全額 1万円超~2万円以下:支払額×1/2+5,000円 2万円超:一律15,000円 | 2006年12月31日以前の契約が対象。以後に保険金額変更等の契約変更を行った場合は対象外になる。 |
| 双方に加入している場合 | 所得税:最高50,000円 住民税:最高25,000円 | 地震保険料控除額 + 旧長期損害保険料控除額 (合算上限:50,000円) | 1つの保険契約で地震保険と旧長期損害保険の双方が含まれる場合は、いずれか一方を選択して申告する。 |
住民税側の計算式においては、地震保険料は「支払額の2分の1(上限2万5,000円)」、旧長期損害保険料は「5,000円以下は全額、5,000円超1万円以下は支払額×1/2+2,500円、1万円超は一律1万円(合算上限2万5,000円)」となります。申告書を会社に提出すれば、住民税の控除計算は市区町村側で自動的に処理されます。
【実態検証】利用者の生の声と現場目線で見えた年末調整の落とし穴
年末調整の実務現場や、SNS・大手質問掲示板などで毎年散見されるトラブルを分析すると、契約者側が陥りやすい典型的な勘違いがいくつか浮き彫りになってきます。
労務・経理担当者への取材およびWeb上の相談事例から見えてきた代表的な3大ミスは以下の通りです。
① 火災保険料と地震保険料の混同:
「年間保険料が10万円だったため、10万円と書いて上限5万円を申告した」という声が多く見られます。しかし、控除対象となるのは地震保険料部分のみです。例えば火災保険料8万円+地震保険料2万円の合計10万円を支払っている場合、申告書に書くべき支払保険料は「2万円」であり、受けられる控除額も「2万円」となります。火災保険部分は1円も控除対象になりません。
② 契約者名義と実際の支払者の不一致:
「共働き夫婦で自宅は共有名義、火災・地震保険の契約者は妻だが、保険料は夫の口座から引き落としている」といったケースです。税務上、地震保険料控除の対象要件は「申告者本人または申告者と生計を一にする配偶者その他の親族が所有・居住する建物・家財」であり、かつ「申告者が実際に保険料を負担していること」です。契約者が妻名義であっても、夫が自己の収入から支払っていれば、夫側の年末調整で控除申告を行うことが法的に認められています。
③ 長期一括払いの按分計算に関する誤認:
5年などの長期契約で保険料を一括払いした場合、「初年度に全額控除を使い切って終わり」と誤解する方がいます。実際には、東京海上日動から毎年1年分に按分された「本年適用保険料」が記載された控除証明書が発行されます。長期一括契約であっても、保険期間中は毎年欠かさずに年末調整で申告する必要があります。
控除証明書はいつ届く?紛失時の再発行とマイナポータル電子交付の手順
年末調整の書類作成にあたり、「手元に証明書が見当たらない」というトラブルは極めて頻繁に発生します。東京海上日動における証明書の発送スケジュールと再発行手段を把握しておくことで、期限直前の焦りを防ぐことができます。
証明書の発送時期(紙のハガキ)
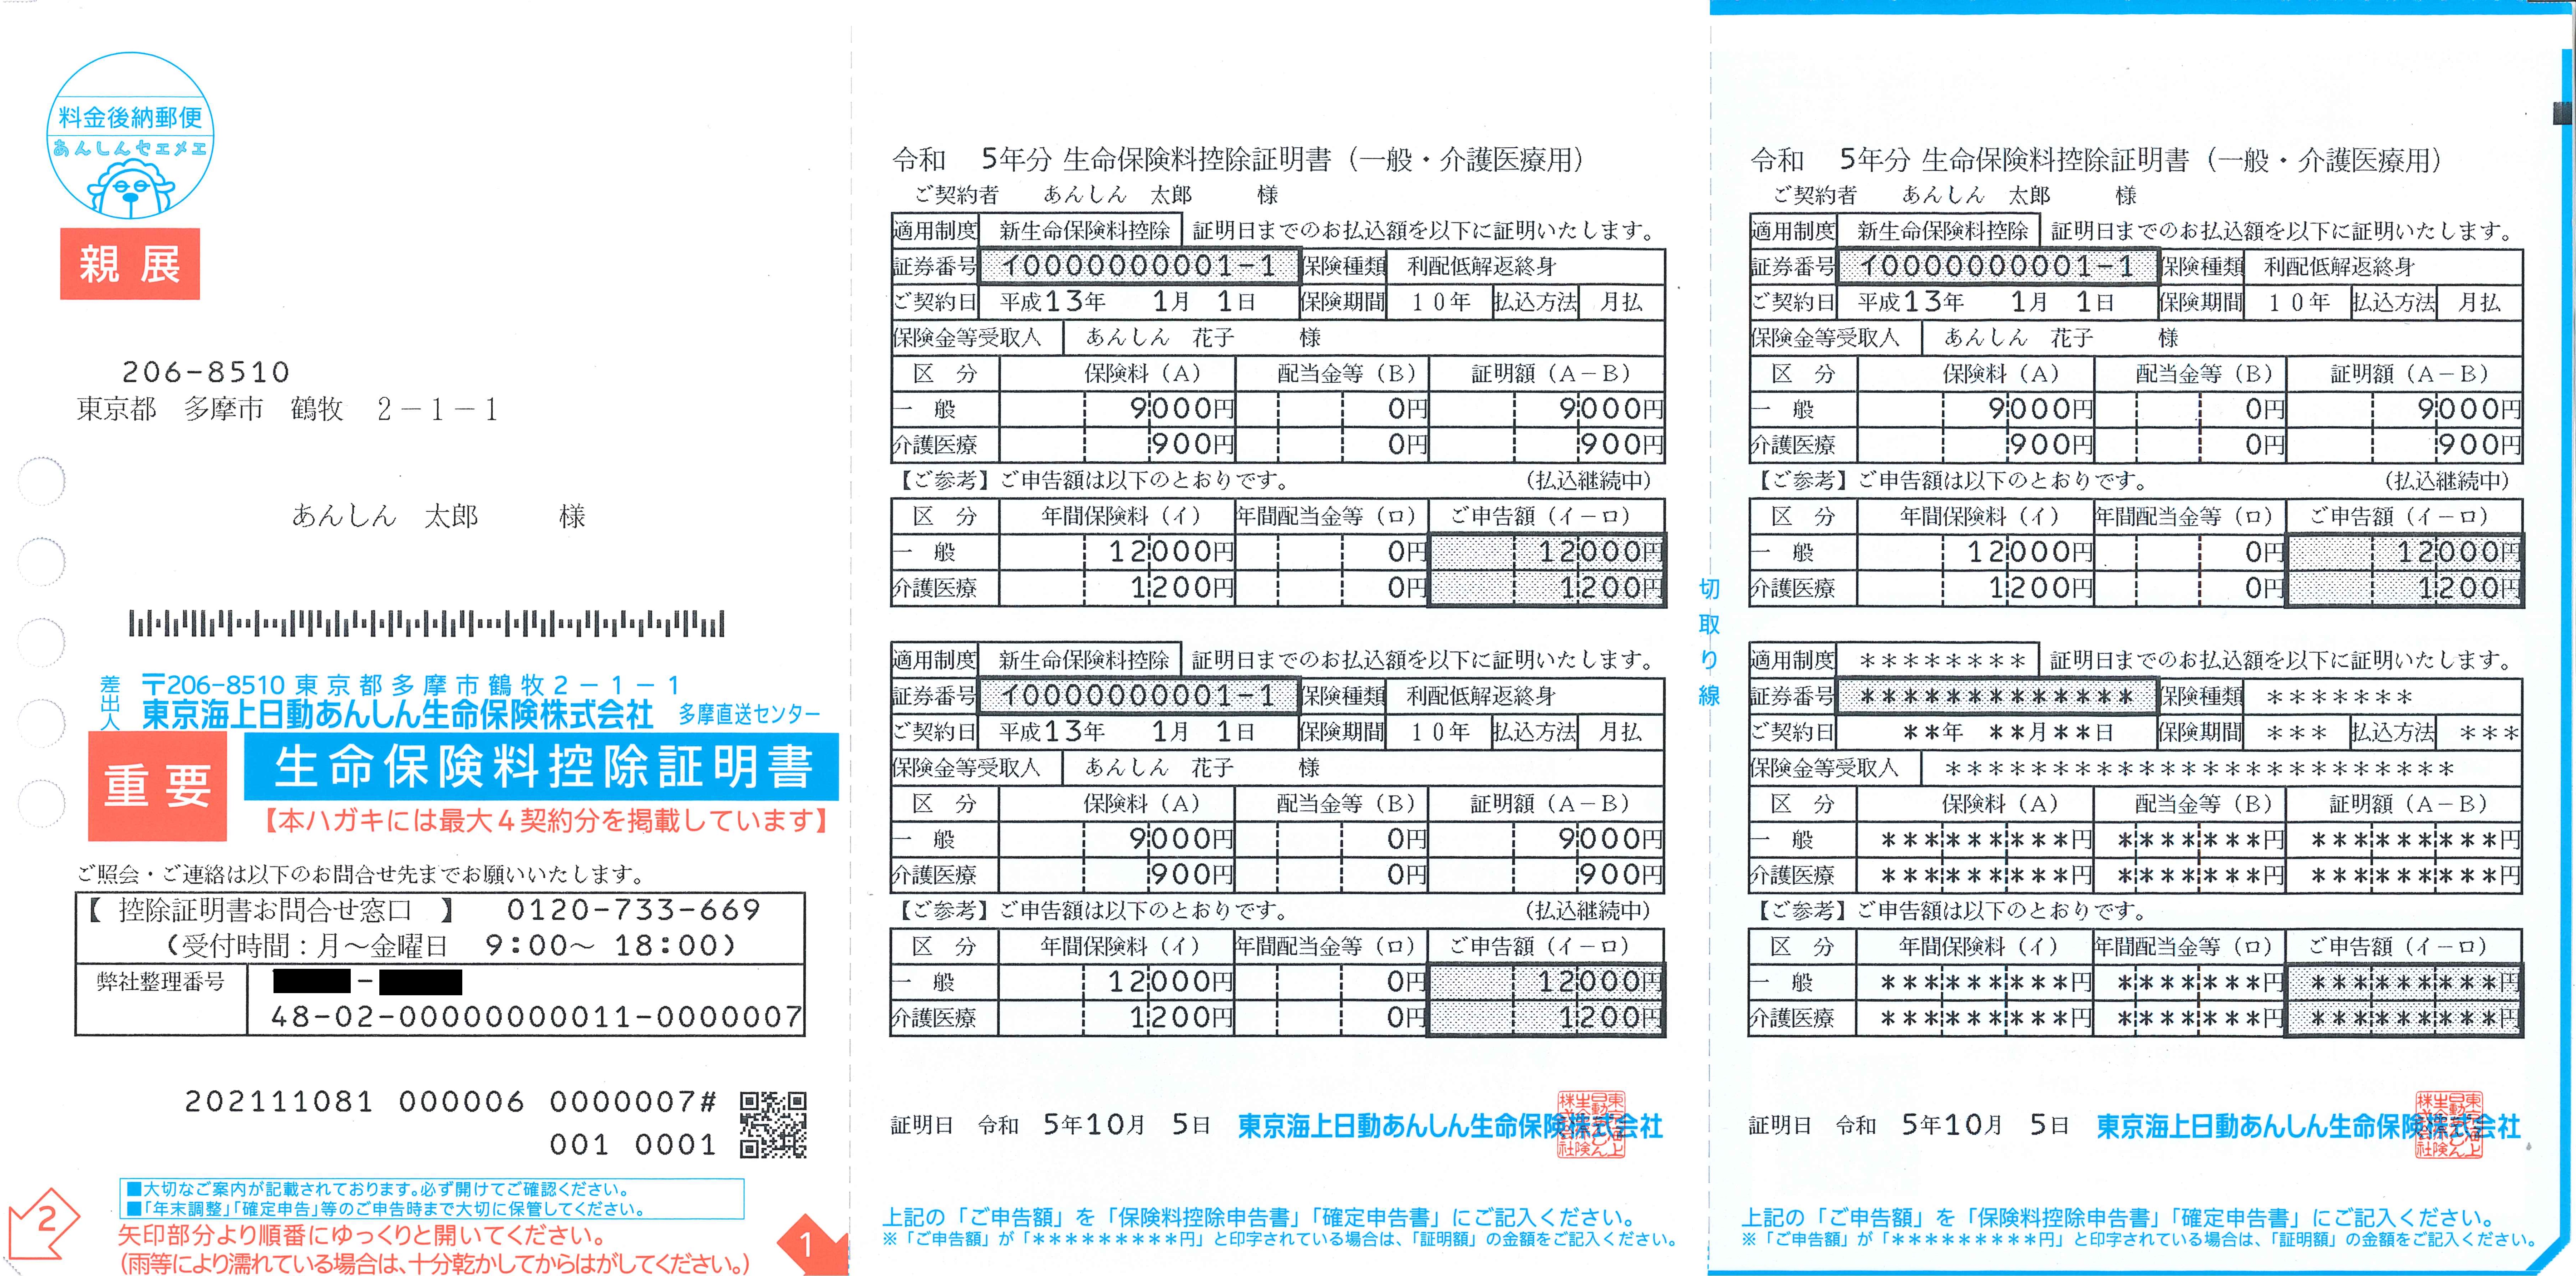
東京海上日動の地震保険料控除証明書は、原則として毎年10月中旬から下旬にかけて順次契約者の住所へ郵送されます。ただし、その年の10月以降に新規契約または契約更新を行った場合は、保険証券に同封されるか、契約手続き完了後の11月中旬〜12月にかけて別便で発送されます。
「お客様マイページ」からの即時ダウンロード・再発行
郵送のハガキを紛失してしまった場合でも、郵送の再発行を待つ必要はありません。東京海上日動の契約者専用Webサイト「お客様マイページ」に登録していれば、電子データ(PDF形式またはe-Tax・年末調整用のXML形式)で即座にダウンロードが可能です。
勤務先が年末調整の電子申告システム(SmartHR、オフィスステーション、奉行シリーズ等)を導入している場合は、ダウンロードしたXMLファイルをそのままアップロードするだけで入力が完了します。紙で提出する場合でも、印刷した証明書をそのまま添付書類として利用可能です。
マイナポータル連携による自動取得
2026年現在、官民連携のデジタル化がさらに進み、マイナポータルを経由して東京海上日動の控除証明データを直接勤務先の年末調整システムやe-Taxへ連携する運用が標準化しつつあります。マイナポータル上で保険会社との連携設定を一度済ませておけば、毎年の証明書の保管や手入力作業そのものを省力化できます。
一般に知られていない盲点とネットの誤解を徹底検証
ネット上の情報の中には、古い税制や断片的な解釈による誤解が散見されます。実務上の正確な判断基準を確認しておきましょう。
誤解①:賃貸住宅で加入している家財保険の地震特約は対象外?
真相:賃貸であっても地震保険料控除の対象になります。
持ち家の建物にかける地震保険だけでなく、賃貸マンション等で契約する「家財」を対象とした地震保険の保険料も全額控除対象です。賃貸住まいだからといって書類を捨ててしまわないよう注意してください。
誤解②:事業用店舗を兼ねている自宅は全額控除できる?
真相:居住用部分の比率(按分)が必要です。
店舗併用住宅の場合、建物全体のうち「常時居住の用に供している部分」に対応する保険料のみが控除対象となります。ただし、居住部分の割合が概ね90%以上である場合は、全額を居住用として申告できる特例規定が存在します。
誤解③:12月に契約した場合は今年の年末調整に間に合わない?
真相:年末調整に間に合わなくても、確定申告で5年間遡って還付を受けられます。
12月下旬の駆け込み契約などで証明書の発行が勤務先の提出期日に間に合わなかった場合でも、翌年2月16日からの確定申告(還付申告)を行えば問題なく税金の還付を受けられます。還付申告は翌年1月1日から5年間提出可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
地震保険料控除を最大限に活用すべき人と、申請にあたって注意を払うべき対象者の条件は以下の通りです。
【確実に申告すべき人】
- 持家・賃貸問わず地震保険(または家財の地震特約)を付帯している給与所得者:支払額がそのままダイレクトに課税所得から引かれるため、確実に手取り増加につながります。
- 住宅ローン控除を利用している方:住宅ローン控除で所得税がゼロになっている場合でも、控除しきれなかった地震保険料控除は住民税側で有効に機能します。「所得税が全額戻っているから不要」と判断せず、必ず提出してください。
【申告にあたり慎重な確認が必要な人】
- 別居の親族の建物を契約している方:「生計を一にしている」実態がない別居親族(独立して生計を立てている親や子ども)の建物に対する保険料は、契約者や支払者が自分であっても控除対象外となります。
- 会社の福利厚生や団体扱いで給与天引きされている方:企業によっては、すでに給与計算上で地震保険料が反映されており、個人での証明書提出が不要なケースがあります。社内アナウンスを事前に確認してください。
【東京海上日動の地震保険 年末調整の書き方】に関するよくある質問(FAQ)
Q1:東京海上日動の「トータルアシスト住まいの保険」を契約していますが、保険料全額を申告書に書いてよいですか?
A1:いいえ、全額を書くことはできません。「トータルアシスト住まいの保険」は火災保険と地震保険がセットになった商品ですが、年末調整の対象になるのは地震保険料部分のみです。ハガキ(またはマイページ発行の証明書)に記載されている「地震保険料控除対象額」の金額を書き写してください。
Q2:控除証明書のハガキをなくしてしまいました。勤務先の提出期限が明日なのですがどうすればよいですか?
A2:東京海上日動の「お客様マイページ」にログインすれば、24時間いつでもPDF形式や電子申告用データの控除証明書を即時ダウンロードできます。印刷して提出するか、勤務先の電子申請システムにアップロードすることで即日対応が可能です。
Q3:夫が保険料を口座振替で支払っていますが、保険の契約者名義が妻になっています。夫の年末調整で控除を受けられますか?
A3:受けられます。契約者名義が配偶者であっても、申告者本人(夫)と生計を一にする配偶者が所有・居住する物件であり、かつ夫が実際に保険料を負担している実態があれば、夫の年末調整申告書に記入して控除を適用することが認められています。
Q4:マイナポータル連携で電子提出する場合、紙の控除証明書を会社へ提出する必要はありますか?
A4:勤務先がマイナポータル連携や電子申告に対応しているシステムを利用している場合、電子データ(XML等)で送信が完了するため、紙の証明書原本を提出・保管する必要はありません。ただし、勤務先から別途指示がある場合は社内規程に従ってください。
まとめ:今後の動向と失敗しないための判断基準
東京海上日動の地震保険料控除は、証明書の見方と転記ルールさえ押さえれば、決して複雑な手続きではありません。最も肝心なのは、「火災保険料を含めず、地震保険料控除対象額のみを書くこと」、そして「手元に書類がなければマイページから即座に電子再発行を行うこと」の2点です。
行政手続きのペーパーレス化が進む2026年現在、紙のハガキを探し回る負担は「お客様マイページ」や「マイナポータル連携」を活用することで大幅に軽減できます。ご自身の契約内容と控除対象額を正しく把握し、漏れのない確実な税金還付を受けられるよう準備を進めてください。 (出典: 東京 海上 日動 地震 保険 年末 調整 書き方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。