領収書の保管期限は何年?法人・個人事業主の違いと10年保存の盲点
日々の経費精算や確定申告を終えた後、オフィスのキャビネットや引き出しを埋め尽くす「紙の領収書やレシート」。税務上の保存義務があることは理解していても、「一体いつまで保管すべきなのか」「電子帳簿保存法に沿ってスキャンした後は原本を破棄してよいのか」と頭を抱えるバックオフィス担当者や個人事業主は少なくありません。
2026年現在の税制実務において、領収書の保管期限は事業形態や申告種別、さらには損益状況によって5年・7年・最長10年と大きく分岐します。特に、インボイス制度の定着や電子帳簿保存法の猶予期間終了を経た今、ルールの誤認による証憑紛失は、税務調査における追徴課税や青色申告取り消しという致命的な経営リスクに直結します。本稿では、国税庁の最新指針と現場取材に基づき、押さえるべき保管基準と廃棄手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法人は原則7年だが、赤字(欠損金繰越控除)年度や会社法の規定を考慮すると最長10年間の保管が必須となる。
- 要点2:個人事業主は青色申告が原則7年、白色申告が5年だが、インボイス発行事業者は白色でも消費税法上7年保存が義務付けられる。
- 要点3:電子帳簿保存法のスキャナ保存要件を満たせば紙の領収書は即時破棄可能だが、画質不備やタイムスタンプ不備による税務否認リスクに厳重な注意が必要。
【法人と個人事業主の違い】領収書の保管期間は何年?基本ルールを整理
領収書の法定保管期間を巡る混乱の多くは、根拠となる法律が「法人税法・所得税法」「消費税法」「会社法」と複数跨がっている点に起因します。まず大前提として把握すべき基本原則は、法人と個人事業主でベースとなる保管年数が異なるという事実です。
領収書保管期間(法人)については、法人税法第59条により原則7年間と定められています。ここで見落としてはならないのが「保管期間のカウントが始まる起算点」です。領収書を受け取った日付ではなく、「その事業年度の確定申告書の提出期限の翌日」から起算します。例えば、3月決算法人(申告期限5月末)が2025年4月に受け取った領収書は、2025年5月末ではなく、確定申告書を提出した2026年5月31日の翌日から数えて7年間、すなわち2033年5月31日まで保管義務が継続します。
一方、領収書保管期間(個人事業主)は申告形態で分かれます。青色申告の領収書保存期間は7年(前々年の事業所得等が300万円以下の場合は5年)と定められています。他方、白色申告の領収書保管期間は5年が原則です。ただし、後述するインボイス制度の導入により、免税事業者から適格請求書発行事業者に転換した事業者は、白色申告であってもインボイス制度上の領収書保管義務(7年間)が優先されるため、実務上は「個人事業主も一律7年」と捉えるのが安全策です。
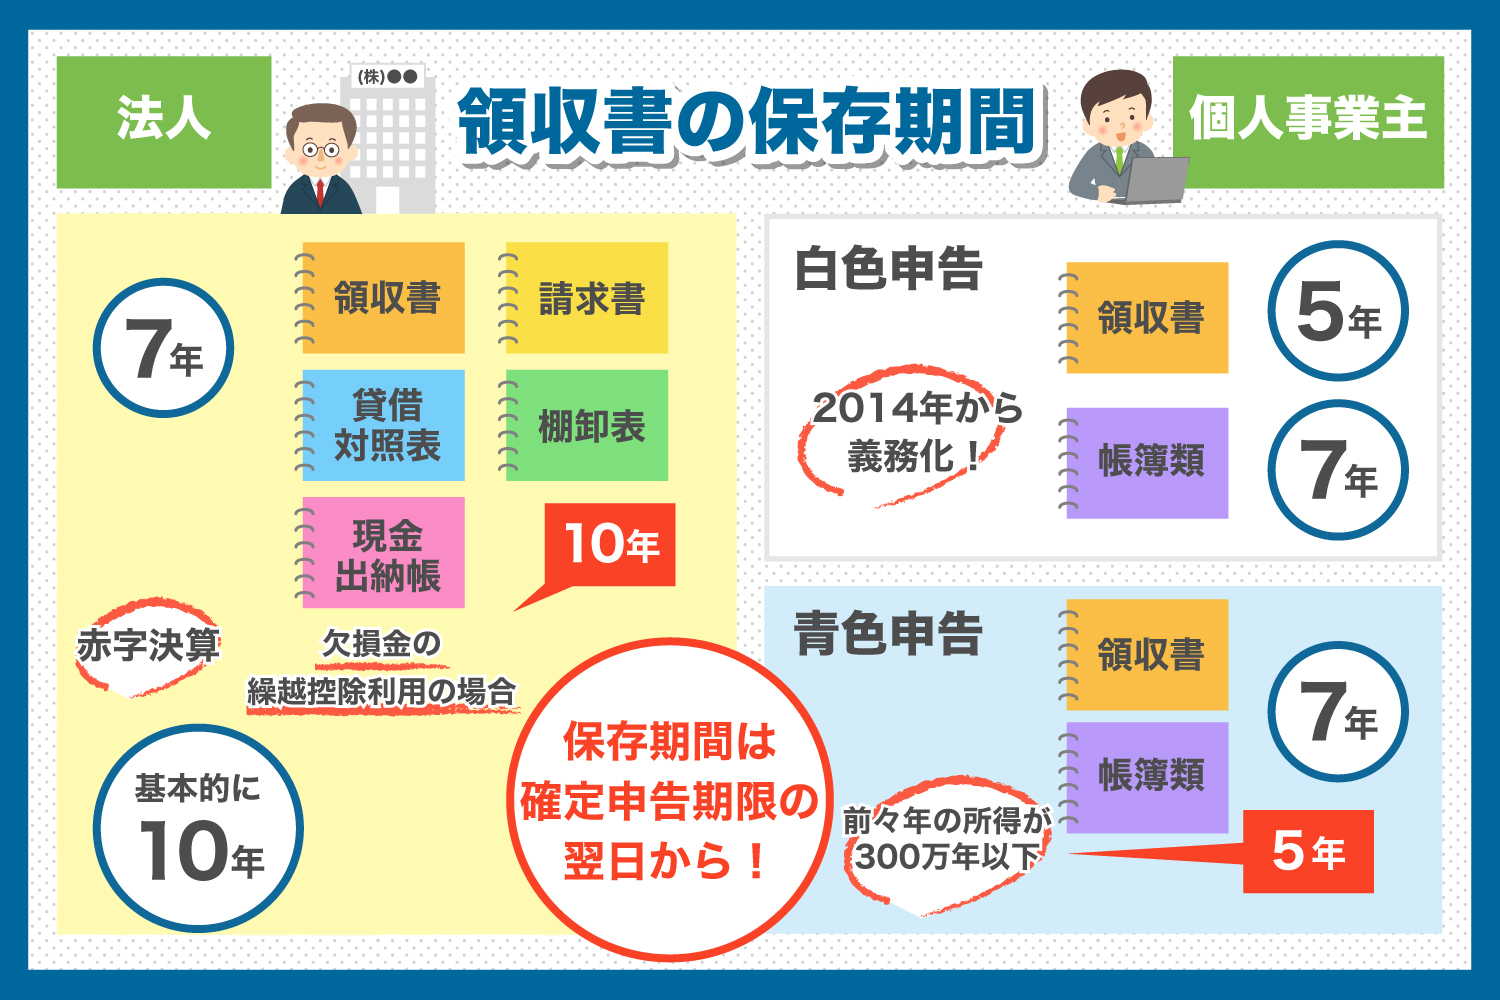
【徹底比較】保管期間一覧表|税務上の要件と適用年数を一目で確認
税務調査や会計監査で指摘を受けないために、自社の事業形態と状況に応じた法定保管期限を整理した一覧表が以下となります。
| 区分・対象 | 法定保管期限 | 根拠法令・例外条件 | 実務上の推奨対応 |
|---|---|---|---|
| 法人(黒字年度) | 原則7年間 | 法人税法施行規則第59条 | 会社法上の帳簿書類保存義務(10年)を鑑み、主要総勘定元帳や重要領収書は10年管理が望ましい |
| 法人(赤字・欠損金発生年度) | 10年間(※2018年4月以降開始年度) | 法人税法施行規則第26条の3(青色繰越欠損金) | 将来の黒字と相殺して節税を図るため、該当年度の全証憑を確実に10年間ロック保管する |
| 個人事業主(青色申告) | 原則7年間(前々年所得300万以下は5年) | 所得税法施行規則第63条 | 売上規模の年次変動による誤認を防ぐため、年度を問わず一律7年保管に統一する |
| 個人事業主(白色申告) | 原則5年間(※インボイス登録者は7年間) | 所得税法施行規則第102条 / 消費税法 | インボイス発行事業者の登録を行っている場合は、白色であっても消費税法上の7年保存が必須 |
| 電子取引データ(全事業者) | 各税法に準じた期間(7年〜10年) | 電子帳簿保存法第7条 | 紙への印刷保存は不可。検索要件を満たしたクラウドストレージや専用システムで保存 |
【実態検証】電子帳簿保存法で紙の原本は破棄できる?現場のリアルと運用実務
経理現場やスモールビジネスの現場で最も頻繁に議論されるのが、「紙で受領したレシートや領収書をスキャン・撮影した後、原本を破棄して良いのか」という点です。結論から言えば、電子帳簿保存法のスキャナ保存要件を満たしていれば、スキャン後即座に紙の領収書を廃棄可能です。
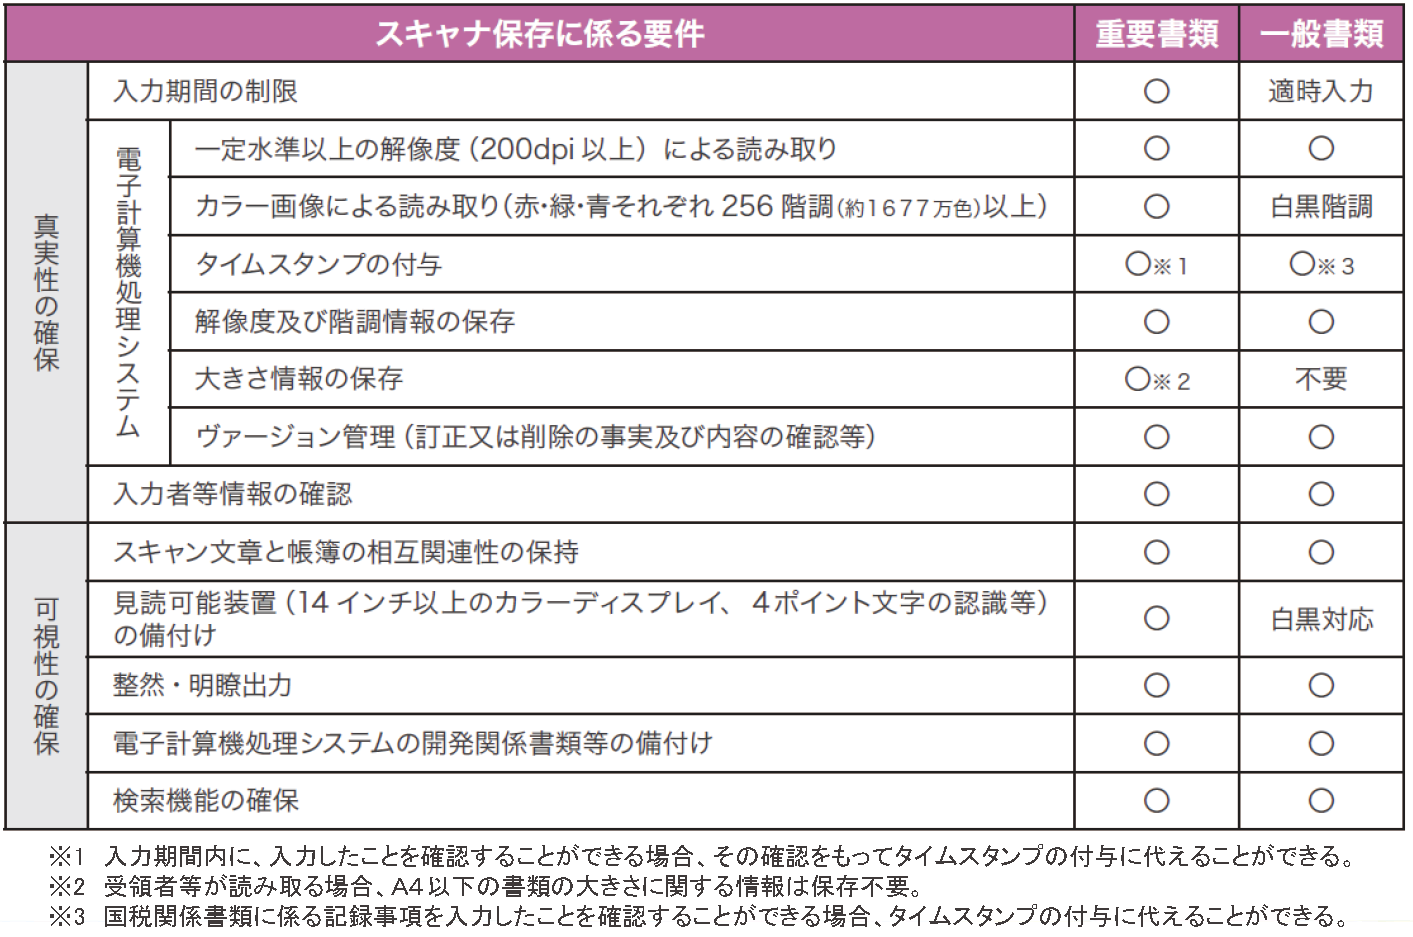
以前の制度で義務付けられていた「定期検査までの原本保管(最低1年間の紙保持)」や「税務署への事前承認制度」はすでに撤廃されています。現在は、スマートフォンや複合機スキャナーを用いて以下の要件を満たしてデータ化すれば、その場でシュレッダー処分を行っても法的な問題はありません。
- 入力期間の制限:受領後、おおむね約2か月と7営業日以内にタイムスタンプ付与または訂正削除履歴が残るクラウドシステム等へ格納すること
- 解像度・階調:200dpi以上、24ビットカラー(赤・緑・青各256階調)以上での読み取り
- 検索機能の確保:「取引年月日」「取引金額」「取引先」の3項目で検索できる状態を維持すること
しかし、実際の会計現場を取材すると、現場担当者からは慎重な声も根強く聞かれます。都内のIT企業で経理マネージャーを務める担当者は、現場の心理をこう明かします。
「法律上は即破棄が可能と分かっていても、スマートフォンの撮影画像がブレていたり、感熱紙レシートの端が折れてインボイス登録番号が欠けていたりした場合、税務調査で経費計上を否認されるリスクがあります。現場では『月次の決算締めとデータ照合が完了するまでは紙をクリアファイルに月別保管し、確定後にまとめて廃棄する』という運用ルールを敷いています」
このように、紙の領収書の捨て方・電子化を進める際は、単に捨てるスピードを競うのではなく、読み取りデータの品質チェック(定期的な入力確認プロセス)とセットで廃棄フローを設計することが実務上の定石です。
一般に知られていない盲点とネットの誤解|「赤字なら短くていい」は大間違い
ネット上の情報やSNSのコミュニティでは、領収書の保管期限に関する危険な誤解が散見されます。実務を揺るがす代表的な3つの盲点を検証します。
誤解1:「赤字決算だから領収書管理は適当でいい」という危険な罠
「今期は赤字だから税務調査に入られる確率も低く、領収書も適当に保管しておけばいい」という認識は致命的な過ちです。青色申告法人が赤字を出した場合、その損失を将来の黒字と相殺して法人税を大幅に圧縮できる「繰越欠損金」制度を利用できます。この欠損金繰越控除の適用を受ける場合、領収書を含む帳簿書類の保管期間は10年間へと伸長します(2018年4月1日以降に開始した事業年度)。
仮に9年後に大口の黒字が出て過去の赤字と相殺しようとしても、当時の領収書や帳簿を7年経過時点で破棄していた場合、国税当局から欠損金の繰越控除を否認され、数千万円単位の追徴課税が発生する事態に陥りかねません。
誤解2:「会社法10年」と「税法7年」の乖離
税務上は7年保存で足る領収書であっても、会社法上の帳簿書類(総勘定元帳、各種計算書類、業務に関する重要書類)は10年間の保存義務が課されています(会社法第432条・第435条)。経費精算伝票やレシートそのものは税法上の証憑書類に位置付けられますが、取締役会決議や重要な契約に付随する高額な領収証などは会社法上の重要書類とみなされるケースがあり、全社的な重要取引については10年間保持する体制が不可欠です。
誤解3:税務調査における領収書紛失のペナルティ
税務調査で領収書を紛失していた場合のペナルティは極めて過酷です。客観的な支出の証拠が提示できない場合、該当の支払いは損金(経費)から除外され、法人税・所得税の本税に加えて過少申告加算税(10〜15%)や延滞税が追徴されます。さらに、領収書の廃棄や隠蔽が悪質と判定されれば、最大40%に達する重加算税の対象となり、過去数年分に遡って青色申告の承認が取り消されるという最悪のシナリオも現実に起こり得ます。
【国税庁の最新ルール】インボイス制度と電帳法がもたらした決定的な変化
国税庁の領収書保管期限の最新ルールにおいて、全事業者が押さえておくべき最大の転換点は「紙と電子の二重基準の解消」と「消費税仕入税額控除の厳格化」です。
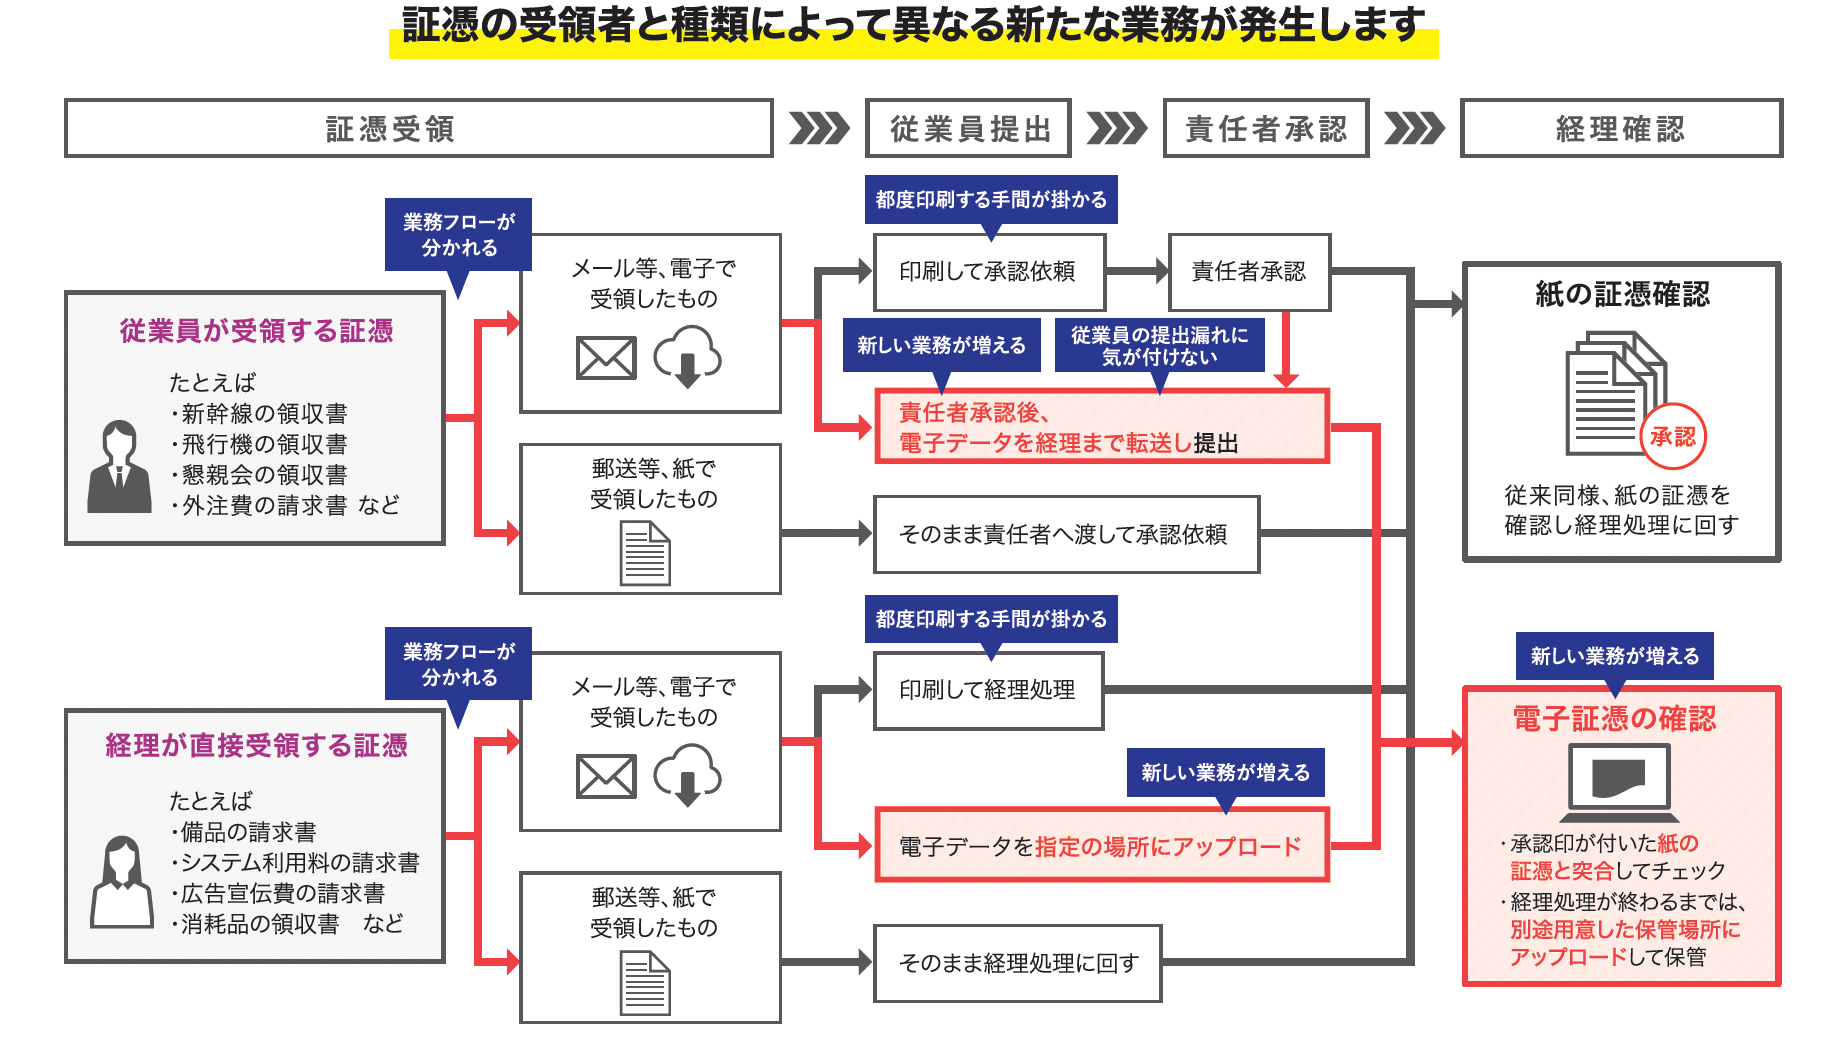
まず、電子メールの添付ファイル(PDF)やWebサイトのマイページからダウンロードした「電子取引」による領収書・請求書は、紙に印刷して保管することが完全に禁止されています。これらは最初から電子データのまま、改ざん防止措置(タイムスタンプ付与または事務処理規程の備え付け)および検索機能を担保した状態で、法定期間(7〜10年)保存し続けなければなりません。
また、インボイス制度下では、取引先から受け取った領収書が「適格簡易請求書(インボイス)」の要件(登録番号、取引年月日、品名、税率ごとに区分した対価の額など)を満たしているかが厳密に問われます。出張旅費や飲食代などのレシートの保管期間(経費精算)においても、インボイス要件を満たさないレシートは仕入税額控除の対象外となるため、経理現場では「インボイス対応レシート」と「非対応レシート」の仕分け・保管管理の徹底が求められています。
【プロの結論】税務リスクをゼロにする管理体制と適性判断基準
組織における書類管理の破綻は、個人の怠慢ではなく「明確なバウンダリー(境界線)とルールの欠如」から生じます。書類を溜め込んでしまう心理的背景には、「いつ捨てていいか分からない」「万が一税務調査で怒られたくない」という防衛反応が働いています。業務の属人化を防ぎ、税務リスクを完全遮断するための判断基準を提示します。
【実践】自社に適した領収書管理フローの判断基準
▼「全書類一律10年保存・紙原本月次廃棄」を導入すべき事業者:
- 将来的な設備投資や事業拡大に伴い、赤字(繰越欠損金)の発生が見込まれる法人
- 月間の領収書発生枚数が100枚を超え、紙のファイリングコストや保管スペースが限界に達している企業
- 電帳法対応のクラウド会計ソフト(マネーフォワード、freee、勘定奉行等)をすでに導入している組織
▼「紙の7年ファイリング管理」を継続すべき事業者:
- 取引件数が少なく、年間の領収書がファイル数冊分に収まる小規模事業者・個人事業主
- ITツールの操作に不慣れで、スキャナ保存の要件不備(解像度不足や検索項目漏れ)による税務否認リスクが高い現場
- インボイス発行事業者として登録したばかりの白色申告フリーランス(一律7年保管が安全)
【領収書の保管期限】に関するよくある質問(FAQ)
Q1:感熱紙のレシートは文字が消えてしまいますが、保管期限までどう対策すべきですか?
A1:感熱紙は日光や熱、油分によって数年で印字が消色する性質があります。対策としては、受領後速やかにスマートフォンやスキャナーで読み取り、電子帳簿保存法に準拠した形式でデータ保存することが最も確実です。紙のまま保管する場合は、直射日光と高温多湿を避け、コピー用紙等で挟んで専用ファイルに暗所保管してください。
Q2:個人事業主ですが、3万円未満の少額なレシートもすべて7年間保存しなければなりませんか?
A2:はい、原則としてすべて保存が必要です。以前存在した「3万円未満の領収書は保存不要」とする特例は、インボイス制度の導入に伴い廃止されました(公共交通機関や自販機特例など極めて限定的な例外を除く)。金額の多寡にかかわらず、事業経費として計上したすべての領収書・レシートは7年間(白色申告の非インボイス事業者は5年間)の保管義務があります。
Q3:過去の領収書を誤ってシュレッダー処分してしまいました。税務調査でどう対応すべきですか?
A3:領収書の現物がない場合でも、取引の事実を立証できれば経費として認められる余地があります。クレジットカードの利用明細書、銀行の振込履歴、取引先からの納品書・請求書、メールやチャットでの発注履歴などを可能な限り集約・再発行依頼し、客観的な支払いの証拠を再構築してください。調査官に対して事実関係を誠実に説明できる準備を整えることが極めて重要です。
まとめ:適切な保管ルールの徹底で税務リスクを完全回避する
領収書の保管期限は、単なる事務処理の期限ではなく、企業の税務防衛とガバナンスの根幹を支える防壁です。「法人は基本7年・赤字なら10年」「個人事業主はインボイス対応を含めて原則7年」という明確な基準を頭に置き、自社の損益構造や業務体制に合わせた保存フローを確立することが求められます。
電子帳簿保存法を活用したペーパーレス化を推進するにせよ、紙のファイリングを継続するにせよ、保管起算点の把握と確実な証拠力の維持が不可欠です。本稿の基準をもとに、オフィスの書類整理と電磁的データのバックアップ体制を今すぐ見直し、将来の税務調査にも揺るがない盤石な管理体制を築いてください。 (出典: 領収 書 保管 期限(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。