車両保険は本当に入るべきか?外して後悔する人の共通点と2026最新基準
自動車保険の更新通知を開いた瞬間、多くのドライバーが直面するのが「車両保険を付けるべきか、外すべきか」という重い選択です。近年の損害保険料率改定や先進安全装備の普及に伴い、修理費の単価が跳ね上がる一方で、車両保険を付帯すると年間の保険料が1.5倍から2倍近くに膨らむケースも珍しくありません。「保険料が高いからいらない」と安易に外してしまう人がいる一方、万が一の事故で数百万円規模の負債を抱えて立ち尽くすドライバーが後を絶たないのが現場の実態です。
愛車の年式や家計の貯蓄状況、さらには日頃の走行環境によって、車両保険の必要性は180度変化します。本記事では、大手損害保険会社の取材データや現場の整備士・事故対応担当者の証言をもとに、新車・中古車ごとの客観的な判断基準、等級ダウン事故の落とし穴、そして保険料を最小限に抑えつつ致命的なリスクを防ぐ賢い見直し術を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険を外して最も後悔するのは「ローン残債がある人」と「バンパーやセンサーの修理費(数十万円)を即座に現金で払えない人」である。
- 要点2:新車時は「一般型+免責金額設定」で手厚く守り、10年落ちなど時価額が下がりきった中古車は「外すタイミング」を見極めるのが鉄則。
- 要点3:自損事故や単独事故のリスク、等級ダウンによる翌年以降の保険料跳ね上がりを天秤にかけ、家計の防衛力に応じたプラン選択が不可欠。
【2026年最新】車両保険の必要性を左右する家計リスクと保険料相場の実態
自動車を所有する上で、対人・対物賠償といった任意保険の基本補償は「他人の生命や財産に対する無制限の補償」として加入が必須とされています。一方、自身の愛車の損害をカバーする車両保険は任意付帯であり、損害保険料率算出機構の統計データを見ても、全体の加入率は約60%前後を推移しています。つまり、ドライバーの約4割は車両保険を付帯していません。
加入をためらう最大の要因は、圧倒的な保険料相場の開きにあります。年齢条件や等級によって大きく変動するものの、車両保険なしの場合は年間保険料が約3万〜5万円で収まるケースでも、一般型の車両保険を付帯すると7万〜12万円超へと急増します。しかし、近年の車両構造の変化がこの選択をより複雑にしています。
衝突被害軽減ブレーキ(自動ブレーキ)や車線維持支援機能などに使われるミリ波レーダー、単眼・複眼カメラなどのセンサー類はフロントバンパーやフロントガラス周辺に集中しています。かつては数万円で済んだ軽微な接触事故でも、センサーの交換や光軸調整(エーミング作業)が必要となり、修理費が30万〜50万円規模へ高騰する事例が修理現場から多数報告されています。
| 契約タイプ | 主な補償範囲 | 年間保険料の目安 | 編集部の見解・リスク評価 |
|---|---|---|---|
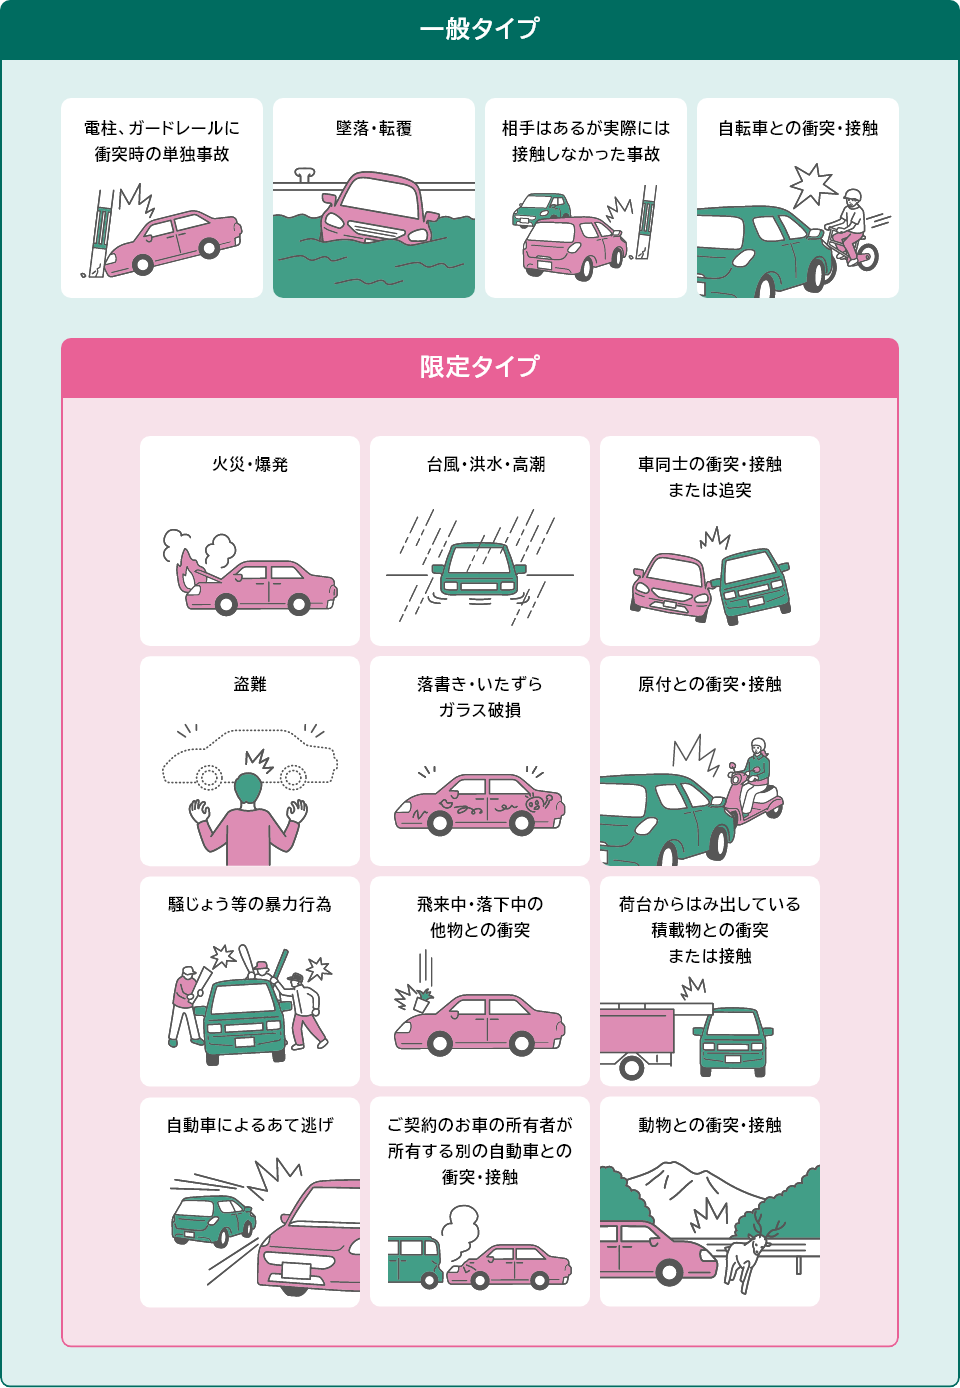
| 一般型 | 他車接触、単独事故(自損)、当て逃げ、盗難、火災・台風・水没 | 70,000円〜130,000円 | 新車〜購入3年以内、運転に不安がある層には必須の防壁 |
| エコノミー型(限定型) | 他車接触(相手特定時)、盗難、火災・台風・水没(※自損・当て逃げ対象外) | 45,000円〜80,000円 | 保険料と自然災害リスクのバランスに優れた現実解 |
| 車両保険なし | 自身の車両損害は全額自己負担 | 25,000円〜45,000円 | 10年落ち中古車や、即座に買替資金を出せる貯蓄層向け |
「高いからいらない」と外して後悔する人の決定的な共通点とは
ネット上の口コミやSNSでは「10年間無事故だから車両保険はいらない」「保険料の無駄遣い」という主張が散見されます。しかし、事故対応の第一線に立つ損害査定人やファイナンシャルプランナーが口を揃えて指摘する「外して後悔した人の共通点」には、明確なパターンが存在します。
第1の共通点は、「自動車ローンが数百万円単位で残っている」状態です。新車をフルローンや残価設定ローン(残クレ)で購入し、車両保険を外していた場合、万が一の全損事故(自損事故や相手の過失割合が低い事故)に遭うと最悪のシナリオが訪れます。愛車は失われたにもかかわらず、手元に残った巨額のローン残債を一括または毎月支払い続けながら、次の車を自腹で再調達しなければならないという多重苦に陥るのです。
第2の共通点は、「予備の生活防衛資金が100万円未満」の状態で走行不能トラブルに見舞われるケースです。相手が無保険車だったり、ゲリラ豪雨による冠水・浸水事故に巻き込まれたりした場合、車両保険がなければ修理代や廃車費用、次の移動手段の確保費用がすべて直撃します。「貯蓄がないからこそ保険料を削りたい」という心理が、逆に一撃で家計を破綻させる引き金を引いてしまうという皮肉な構造が浮き彫りになっています。
新車・中古車(10年落ち)で異なる「外すタイミング」と免責金額の設定術
車両保険の要・不要を論じる上で外せないのが、車の「協定保険価額(時価額)」という客観的指標です。車両保険で支払われる保険金の支払限度額は、新車価格ではなく「その時点での市場価値(時価額)」によって毎年減少していきます。
新車登録から1年〜3年の期間は時価額が高く保たれており、全損時に受け取れる保険金も手厚いため、車両保険に入る価値が極めて高い時期です。この時期の保険料を抑える現実的なテクニックが「免責金額(自己負担額)の設定」です。例えば免責金額を「1回目5万円・2回目10万円」あるいは「定額10万円」に設定するだけで、年間の保険料を15〜25%程度引き下げることが可能です。軽微な小キズは自腹で直し、数十万〜数百万円の致命的損害だけを保険でヘッジする設計が合理的と言えます。
対照的に、初度登録から8年〜10年を超えた中古車の場合、時価額は10万〜20万円程度まで激減します。この状態で年間5万円以上の車両保険料を支払い続けるのは経済的に合理的ではありません。修理費が時価額を上回れば「経済的全損」と判定され、たとえ修理に80万円かかっても時価額上限(20万円程度)しか支払われないためです。「設定可能な車両保険金額が20万〜30万円を下回った時」こそが、車両保険を外す決定的なタイミングとなります。
【実態検証】「自損事故で使えない?」ネットの反応と等級ダウンの落とし穴
コミュニティサイトやQ&Aサイトで頻繁に見られるのが、「車両保険に入っていたのに、使ったら大損した」という不満の声です。この背景には、自動車保険独自の「等級制度(ノンフリート等級)」と「事故有係数適用期間」の仕組みに対する理解不足があります。
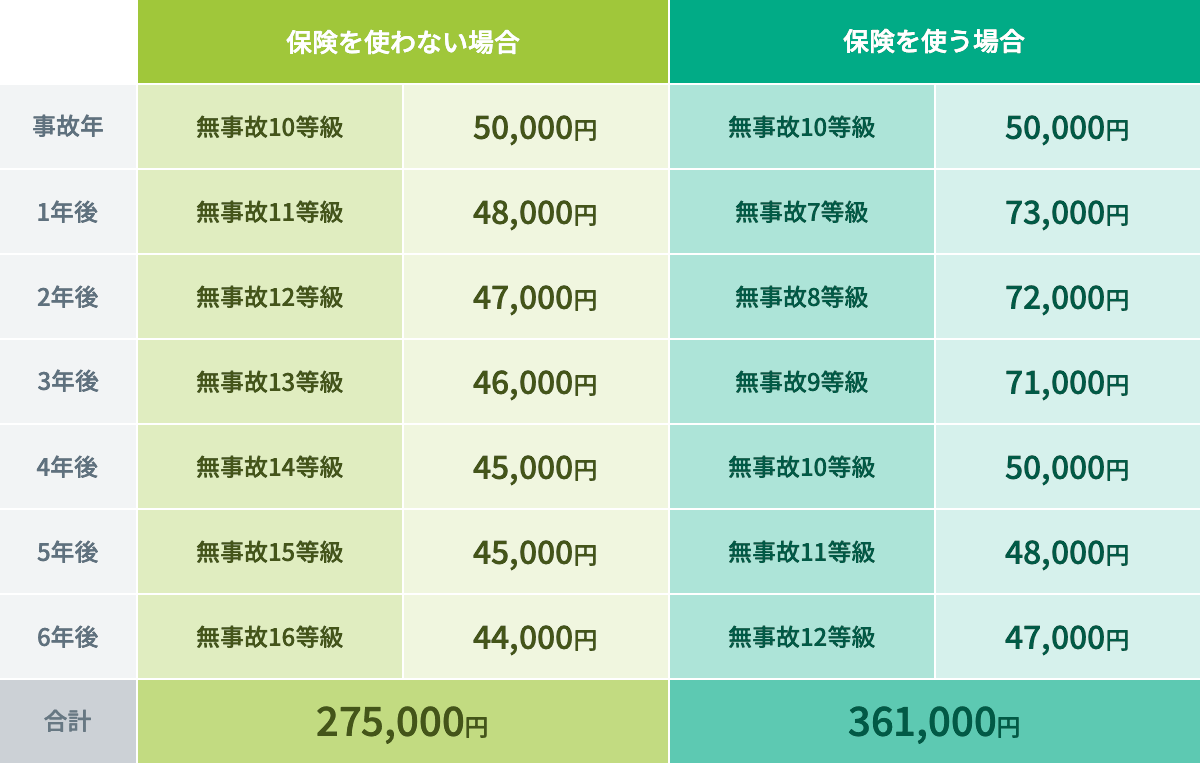
ガードレールに車体を擦ってしまったり、電柱に接触したりする自損事故で車両保険を使うと、翌年の契約は原則として「3等級ダウン」となり、さらに3年間にわたって割増率の高い「事故有係数」が適用されます。
例えば、20等級の優良ドライバーが自損事故で15万円の板金修理に車両保険を使ったとします。翌年以降の3年間で増加する保険料の累計額が18万円に達する場合、実質的に「3万円の損」をして保険を使ったことになります。この等級ダウンのペナルティを知らずに請求し、更新時の請求書を見てショックを受けるユーザーがネット上でネガティブな反応を投稿する要因となっています。「一般型に入っていれば安心」ではなく、「損害額が20万〜30万円未満の軽微な損害なら保険を使わず自腹で直す」という損益分岐点の見極めが必須です。
一般型とエコノミー(限定)型の違い|保証範囲とコスパの最適解
車両保険の保険料を劇的に抑えるもう一つの有力な選択肢が、一般型から「エコノミー型(車対車+限定危険)」へのダウングレードです。両者の最大の違いは「単独事故(自損事故)」「当て逃げ」「自転車との接触」が補償されるか否かにあります。
エコノミー型では自損事故や当て逃げは補償対象外となりますが、近年頻発している「台風・豪雨による冠水」「雹(ひょう)害」「飛来中・落下中の他物との衝突(飛び石によるフロントガラス破損)」「車両盗難」などは一般型と同様にしっかり補償されます。
運転歴が長く車庫入れや狭小路での接触リスクが低いドライバーであれば、保険料が一般型より3〜4割安くなるエコノミー型を選択することで、自然災害や相手のある事故による全損リスクに備えつつ、家計の固定費を大幅に圧縮できます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学における「損失回避バイアス(同額の利益を得る喜びより、損失を被る苦痛を2倍強く感じる心理)」が働くと、人間は過剰な保険に入り続けるか、逆に現実を直視せず完全無保険に走るかの極端な選択をしがちです。健全な家計防衛を確立するためには、愛車の価値ではなく「自身の金融資産の防衛力」を基準に判断を下す必要があります。
【車両保険に入るべき人(一般型またはエコノミー型)】
- 車のローン残債が100万円以上残っている人
- 車が全損した際、貯蓄から即座に次の車を用意する余力がない人
- 通勤や通学、子どもの送迎などで車が生活必需品であり、代替手段がない人
- 運転免許取得後1〜2年の初心者や、過去1年以内に自損事故の経験がある人
- 豪雨や台風による浸水リスクが高いエリア(ハザードマップ警戒地域)に駐車している人
【車両保険を外してよい人(不要な人)】
- 初度登録から10年以上経過し、車両保険金額が20万円以下まで下がっている人
- 万が一車が全損しても、預貯金からキャッシュで同等の車を一括購入できる人
- 車がなくても公共交通機関などで日常生活や仕事に支障が出ない人
- 多少の擦り傷やへこみなら修理せず乗り潰す割り切りができている人
【車両保険に入るべきか】に関するよくある質問(FAQ)
Q1:10年落ちの中古車ですが、車両保険に入るメリットはありますか?
A1:経済的なメリットは極めて低いです。10年落ちの場合、車両保険金額(補償上限)が10万〜20万円程度に設定されることが多く、年間保険料を数年払い続けるだけで補償上限額をオーバーしてしまいます。ただし、希少車や旧車などでプレミアム価格が付いている特殊なケースを除き、基本的には車両保険を外し、浮いた保険料を次の車への買替資金として貯蓄へ回すのが合理的です。
Q2:自損事故を起こした場合、車両保険を使うべきかの計算方法は?
A2:修理見積額と「翌年以降3年間の保険料値上がり累計額+自己負担する免責金額」を比較してください。例えば修理代が15万円で、3等級ダウンによる保険料値上がり分が計12万円、免責金額が5万円の場合、保険を使うと計17万円の負担増となり自腹で修理した方が2万円得になります。損保会社の担当窓口で見積もりを依頼すれば、保険を使った場合と使わない場合の差額試算を提示してもらえます。
Q3:自動車保険の見直しで車両保険料を最も手っ取り早く安くする裏技は?
A3:最も効果的なのは「代理店型からダイレクト型(通販型)への乗り換え」と「免責金額を10万円に引き上げる」組み合わせです。これだけで補償範囲をほとんど落とさずに年間の保険料を30〜50%削減できるケースが多々あります。さらに、自損事故のリスクが低いと判断できるなら「エコノミー型」へ変更することで固定費を劇的に圧縮できます。
まとめ:今後の動向と失敗しないための判断基準
車両保険は「愛着があるから入る」「高額だからなんとなく外す」という感情論で決めるものではありません。衝突安全ボディや高度な運転支援機能が進化し続ける2026年現在のモビリティ社会において、突発的な修理費や自然災害リスクは家計に致命傷を与えかねない要因となっています。
判断に迷った際は、まず「自分の車が今いくらの保険金が出る設定になっているか(時価額)」を確認し、「ローン残債」と「預貯金の防衛力」を天秤にかけてみてください。新車時やローン返済中は「一般型+免責金額設定」で手堅くガードし、年数が経過したら「エコノミー型」への変更や「付帯の解除」を段階的に進める柔軟な保険設計こそが、最も賢く損をしない選択肢となります。 (出典: 車両 保険 入る べき か(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。